文/楊宗憲(國立屏東大學不動產經營學系教授)
央行於2026年9月17日宣布部分鬆綁不動產選擇性信用管制,將自然人第2戶購屋貸款成數上限調至七成,並刪除購地貸款有關「切結於一定期間內動工興建」之規定,前者是近半年來第二次鬆綁,貸款成數上限從五成調至七成,後者則是給予建商更大的資金運用彈性。央行總裁稱不希望房市一飛沖天,往後將持續觀察不動產放款集中度,滾動式檢討現行信用管制措施。房市將走出近二年的小低潮,展開另一波景氣循環嗎?
觀察今年1-7月全國建物買賣移轉登記棟數(房屋交易量,表1)年變動率,由前一年度的負26.8%大幅縮小到負2.0%,同時期六都的房屋交易量年變動率,則由負27.6%縮小到負1.5%,其中臺北市、新北市、臺南市、高雄市房屋交易量已轉為正成長,其餘二都的房屋交易量年減率也有縮小,跡象顯示房屋交易量有逐漸築底的態勢。
在新建案價格方面,從國泰建設發布的可能成交價指數可看出,全國在近5個季度的新建案價格持平,但臺北市、高雄市的價格則已呈現逐季上漲,年變動率分別達到正10.4%及16.4%,臺中市則出現年變動率負6.7%的跌勢。
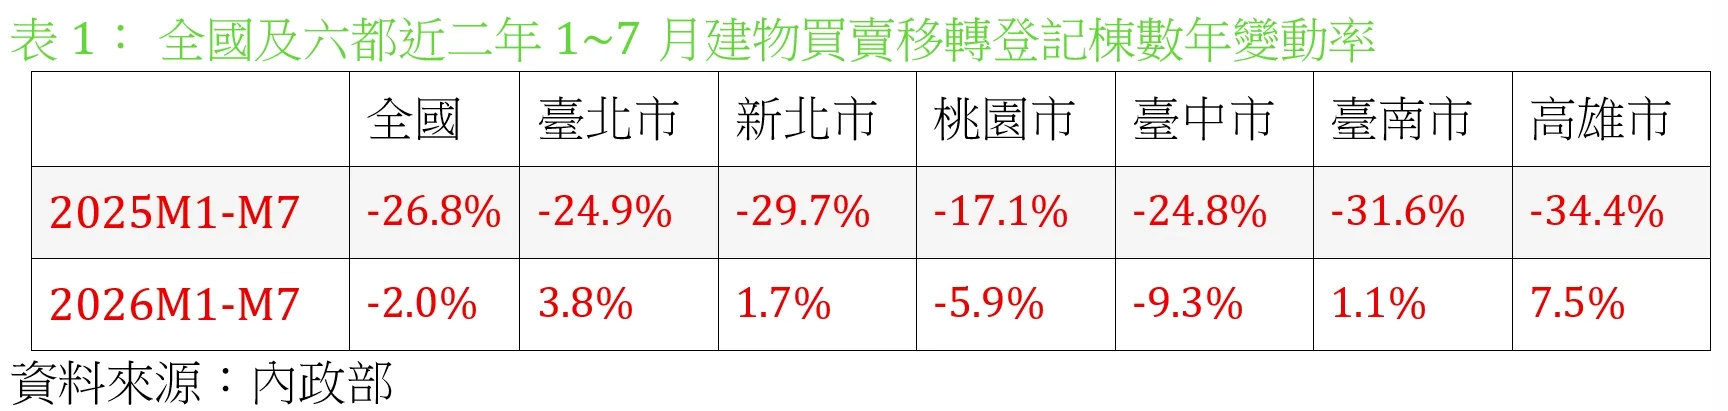
從中古屋價格來看,信義房價指數全國指數年變動率出現正2.7%,六都之中僅有臺北市、新北市房價呈現微幅上漲,其餘四都的房價仍處于盤整或下跌。綜合當前的價量趨勢來看,屬於量縮價穩的格局,部分都會區如臺北市,則有領先上漲的跡象,在當前經濟與股市均有亮眼成長的環境下,加上此次央行鬆綁不動產選擇性信用管制,估計房市應會從量縮價穩,轉向量增價穩,再慢慢推升房價。
然而,在經歷這二年房市的由盛轉衰後,我們即將迎來另一波房市景氣循環嗎?我的看法比較保守,先說結論,我想未來一年房市會逐漸穩中透堅,價量會出現一波小回升,但不容易再出現年增15%、20%的榮景,而2027年底可能將面臨另一個嚴苛的市場環境,房市或許將再次面臨挑戰。
首先,央行此次部分鬆綁信用管制後,除能引導一部分資金投入房市,使得交易量持續走穩走升外,取消一定期限內動工興建的規定,也能緩和當前建案壓力,並有機會進一步增加新案供給;但央行此次未升息,也為年底或明年初的升息與否,累積壓力,按央行總裁說法,此次未升息主要考量央行採取「偏緊」的貨幣政策,在2024~2026的「實質GDP年增率加CPI年增率」,達7.45%~13.51%(表2),遠高於同期M2年增率的5.83%~6.75%,反映出已達成相對偏緊的目標,不需要再靠調升利率來緊縮貨幣。
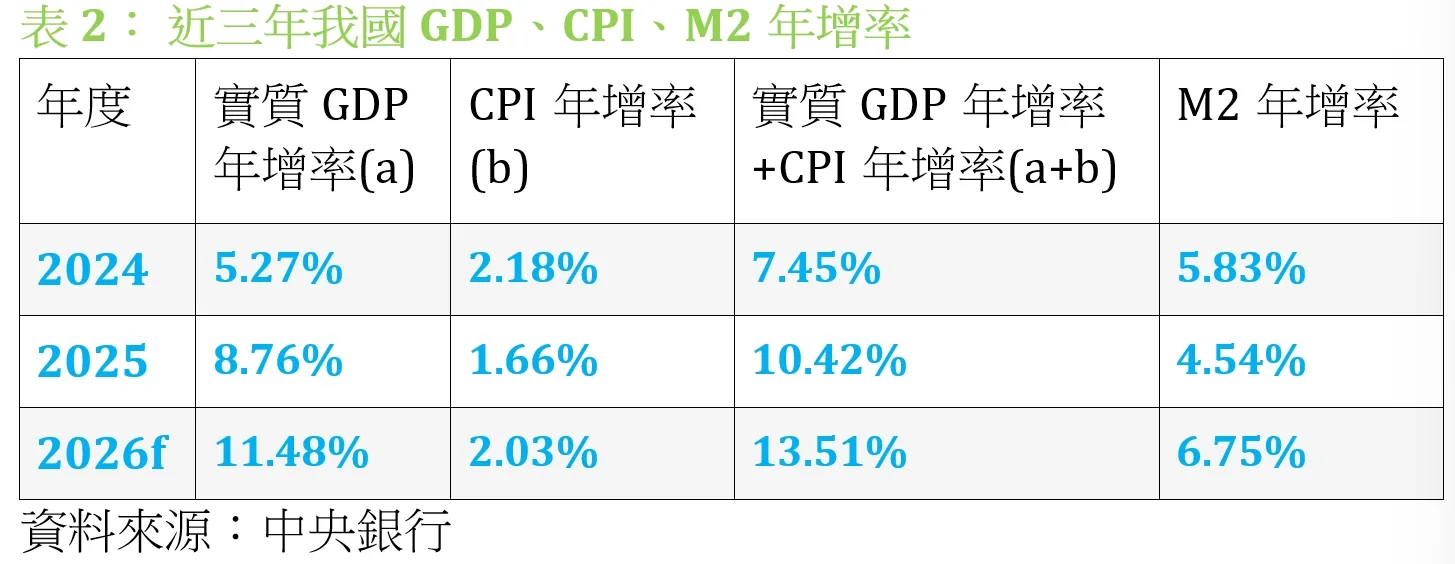
然而,央行估計明年經濟成長率僅5.82%,較今年估計經濟成長率之11.48%大幅減少,且依照美國聯準會於9月17日升息決策後,公布的利率點陣圖來看,預估今年底至明年,美國聯準會仍有至多升息2碼的可能性,屆時,貨幣供給狀況可能將與現在大不相同,央行應會重新考慮是否升息,對房市的價量推升自然會形成壓力。
此外,當前房市還面臨三種壓力,過量的新案供給、青安2.0造成的剛需消耗、少子化帶來的剛需萎縮。自2020年至2026年第2季,新增的全國住宅類建照戶數高達100.3萬戶,對比過去平均每年10萬戶的建照供給量,已經是供給過多,而同期的使照戶數只有78.3萬戶,顯示餘屋的去化仍是市場必須面對的課題。
而青安2.0在3年(2023/8~2026/7)的實施期間內,總共撥貸了177,094戶,對比前1年度(2022/8~2023/7)青安1.0撥貸的17,064戶,年化增長了近3.5倍,這麼多的交易量,多半是來自於提前消費的剛性需求,再者,觀察1992年我國出生人口首次低於20萬人,2003年出生人口則降到10萬人以下,這批目前25~35歲的首購族群,數量上已較過去快速減少,少子化的效應在這幾年將逐漸發酵,我認為供給過剩加上剛需不足將在未來幾年持續困擾房市。
隨著央行鬆綁信用管制,我們有機會迎來另一波景氣循環嗎?如果是全國性的景氣,我認為不容易;未來市場將會更加二極化,房市景氣或許會出現在需求強勁的區位或類型,例如臺北市,無論是新建案或中古屋,在這波信用管制的壓力下,仍然呈現價漲量穩的格局,顯示蛋黃區仍然有需求支撐;但在房屋交易量低於30萬棟成為常態之後,房市的淘汰賽會更加慘烈,蛋白甚至蛋殼區由於需求不足,將逐漸走向沒落,未來可能只有蛋黃區或捷運等具有帶動長期需求題材的區位,才能創造價量條件。