鑫台灣財經網/顏瑞田/高雄報導
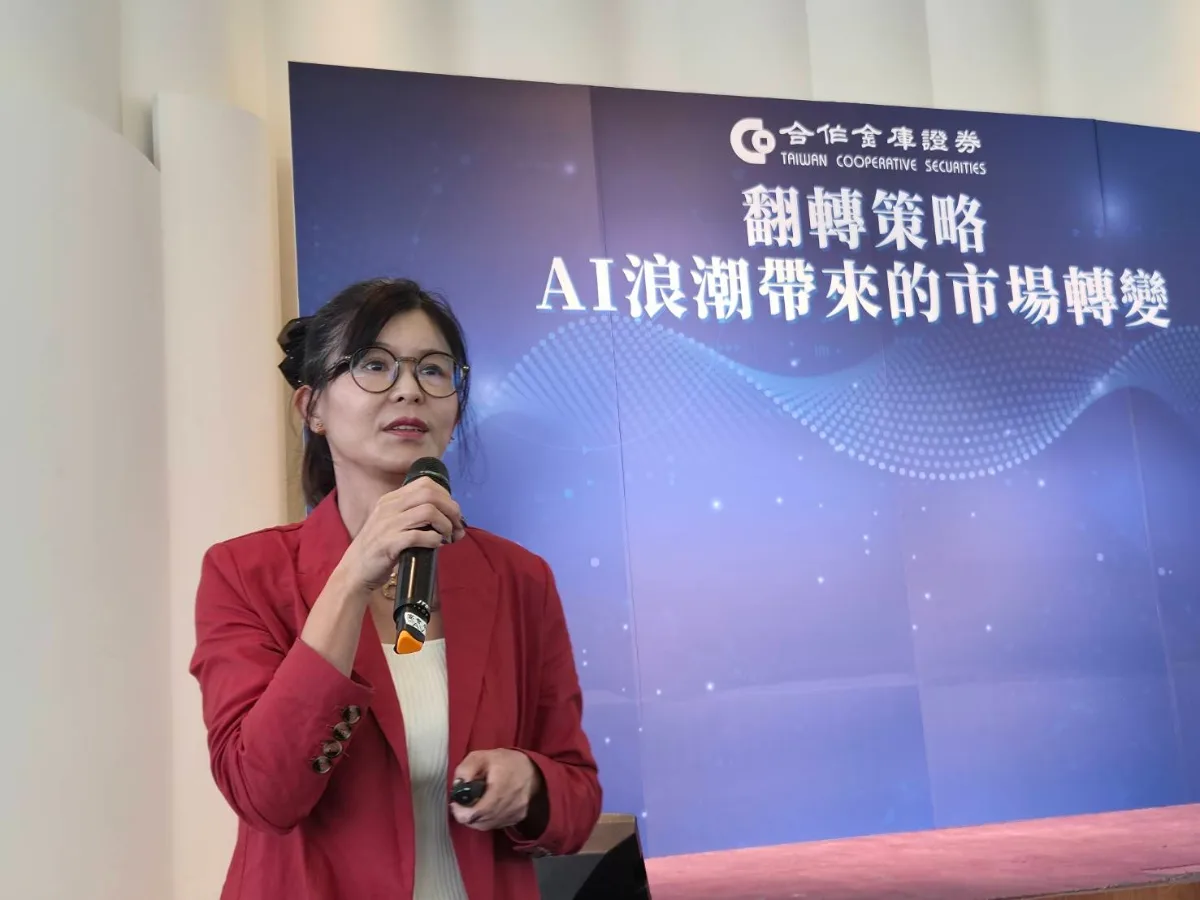
合庫投顧董事長兼合庫金控集團首席經濟學家徐千婷,6日下午在一埸投資說明會指出,今年全球市場的主線,由兩大力量主導:AI的強勢推升與油價的持續牽制。在這兩股力量拉扯下,全球經濟呈現震盪格局。台灣因能源依賴度高,受油價影響尤為明顯,年底央行升息的可能性正在升高。
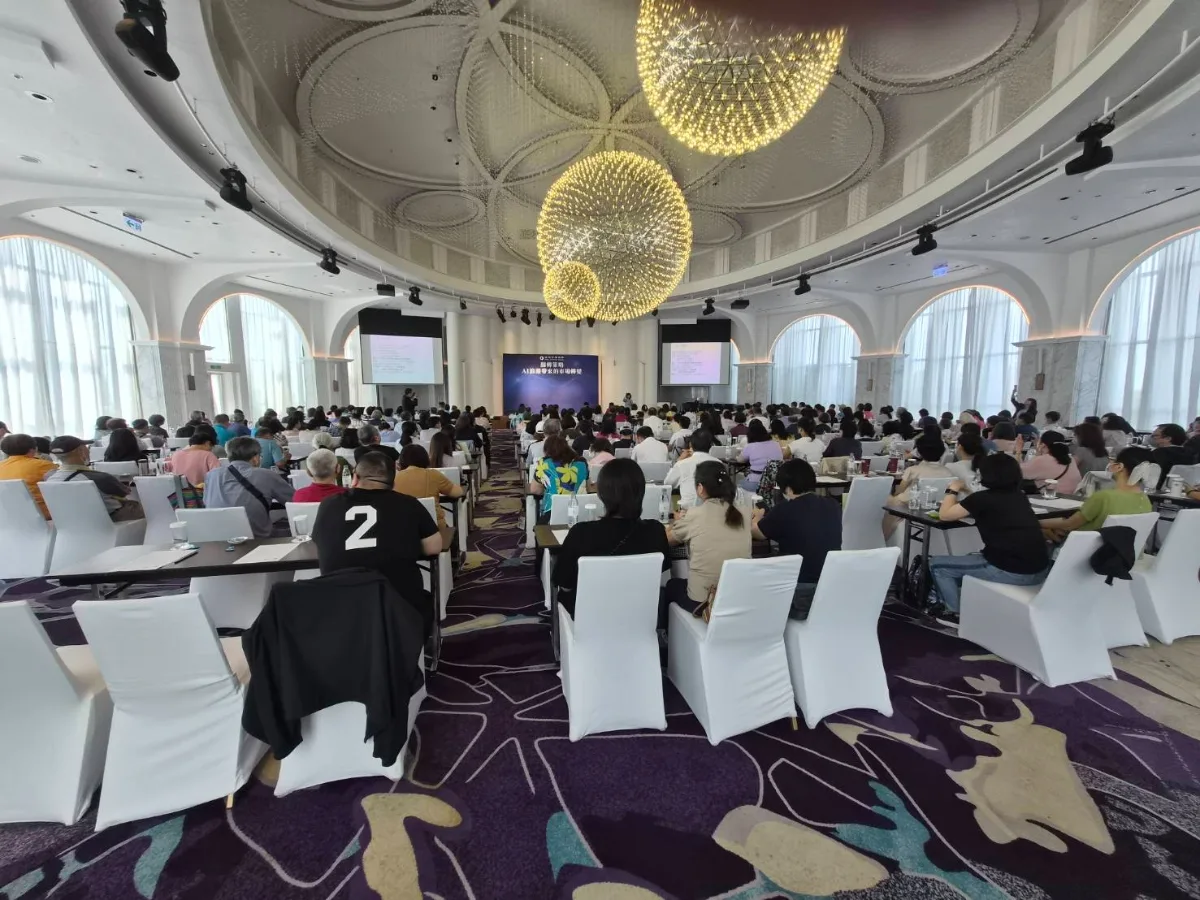
合作金庫證券6日下午在高雄萬豪酒店,舉辦「翻轉策略:AI浪潮帶來的市場轉變」投資說明會,合庫證券董事長吳瑞元、合庫投顧董事長徐千婷、理財專家盧燕俐、資深媒體分析師杜金龍等大咖到場,吸引數百位投資人與會。
AI成長動能強,美台經濟展現韌性
徐千婷以「2026下半場:新局已啟,下一步全球經濟往哪裡走?」為題,發表專題演講,她表示,2026 年原本預期通膨將逐步下降、景氣溫和回升,但,中東局勢在今年2月28日急遽升溫,使全球經濟出現重大變數。然而,AI的爆發性需求,仍成功支撐主要經濟體,使美國與台灣展現超乎預期的成長力道。
徐千婷表示,美國今年第一季與第二季GDP成長率,皆超過2%,遠高於日本大約的0.5%與歐元區的0.8%左右。她指出,美國的成長動能主要來自AI 創新、資料中心建設與軟體需求的全面擴張。
台灣則因半導體供應鏈完整,出口表現更為亮眼。台積電在全球晶圓代工市占率高達75%,遠遠領先三星與中芯國際的5到6%。AI伺服器、先進封裝、光學與高速傳輸等供應鏈全面受惠,使台灣出口年增率一度突破40%,半導體設備進口更達60%以上。她說,「台灣PMI站上60,電子光學更達66,這是極少數能看到的強度。」
油價成最大不確定性:中東局勢牽動通膨
徐千婷指出,今年全球經濟最大的干擾因素是油價。今年2月底美國與以色列攻擊伊朗後,中東局勢急速升溫,使布蘭特原油一度飆升至每桶140美元。雖然近期回落至70至80美元,但仍高於年初預期。
她提醒,油價不僅影響交通成本,更會透過能源價格推升整體物價,進而影響央行利率政策。「油價 → 物價 → 通膨 → 利率 → 股債估值,是一條完整的傳導鏈。」她說。台灣因能源高度依賴進口,油價上升對企業生產成本與消費者物價,都有明顯衝擊。台灣近三個月的核心CPI已連續高於2%,使央行升息壓力升高。
美國景氣具韌性,但勞動市場降溫
談到美國經濟,徐千婷指出,美國展現高度「韌性」,即使面臨關稅、戰爭與高利率等挑戰,仍維持成長。但近兩個月的就業新增明顯低於預期,顯示勞動市場開始降溫。
她解釋,勞動市場降溫,代表通膨壓力可能減輕,使聯準會升息的必要性下降。「壞消息,不一定是市場的壞消息。」
歐洲能源衝擊大,南歐逆勢成長
徐千婷表示,歐洲因高度依賴能源進口,油價上漲對其衝擊比美國更大。德國、法國等傳統強國製造業疲弱,但西班牙、葡萄牙等南歐國家,反而展現亮眼成長。西班牙今年GDP成長率約2%,為歐元區前段班。
日本:日圓干預短效,結構未改
針對近期日圓兌換美元,從164日圓回升至157圓左右的變化,她指出,這是「美日聯合干預」的結果,但,干預僅具短期效果,長期仍需看利差是否縮小。日本與美國利差仍大,資金持續外流,使日圓長期仍偏弱。
她解釋,日本若為干預而大量賣出美債,將推升美國殖利率,使美國承受壓力,因此,美國提供美元借貸管道,讓日本以抵押美債方式取得美元,而不必直接拋售美債。
台灣:出口強、通膨升、年底升息機率升高
台灣今年出口與製造業表現強勢,但通膨升溫使央行面臨壓力。她指出,我國央行今年6月已有兩位委員支持升息,若核心CPI持續高於 2%,年底升息可能性不低。她提醒「台灣是高度仰賴能源進口國家,油價對我們的衝擊比美國大得多。」
中東局勢未定,油價震盪將延續
徐千婷指出,伊朗與阿曼近期討論「荷姆茲海峽(Strait of Hormuz)進出管制」的可能性,若成形將對全球油價造成重大影響。她強調,目前仍屬初步談判,戰與談交錯,油價短期仍將維持震盪。
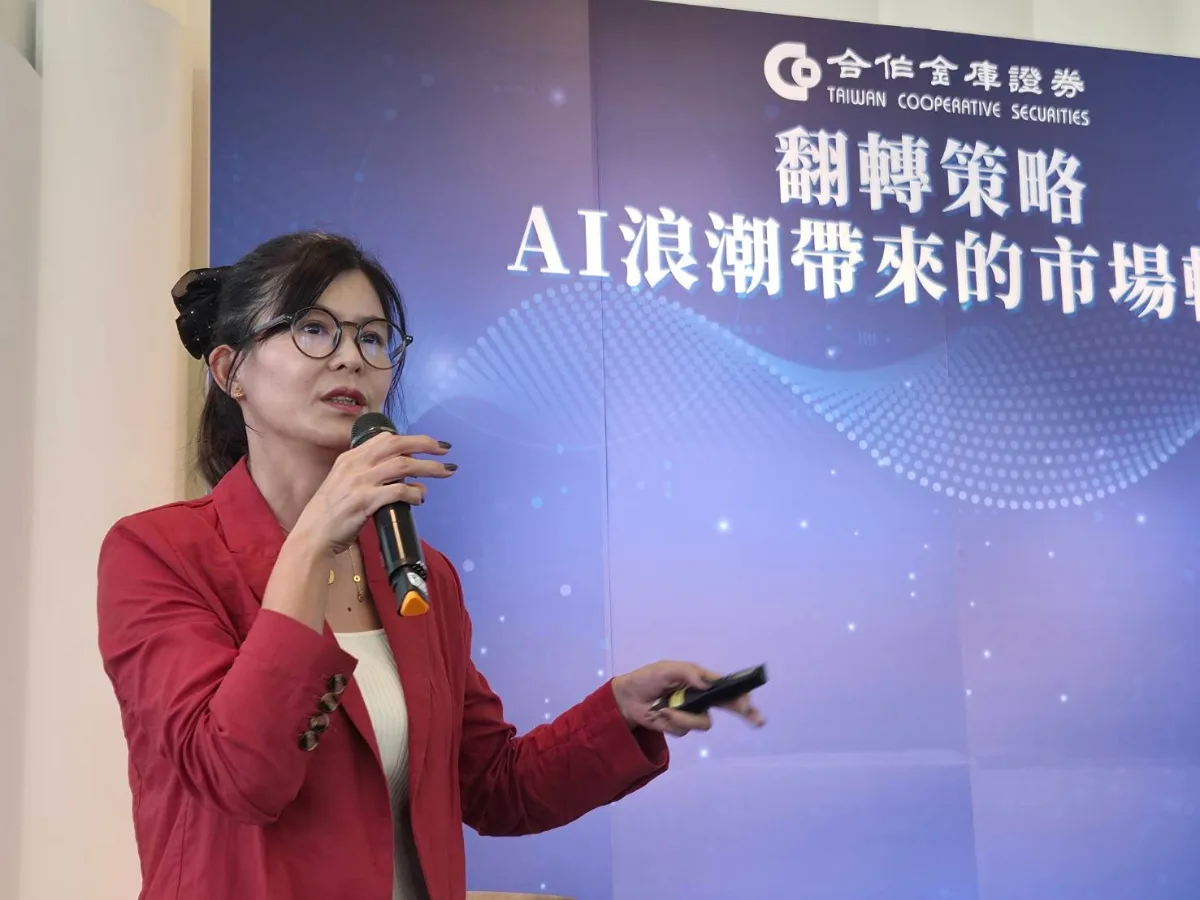
對於物價上揚對於各國央行是否升息的政策展望,她預估,美國Fed、歐洲ECB、以及台灣央行,皆面臨升息壓力,Fed今年9月可能升息,但需看未來兩月物價。ECB今年仍可能再升一次。日本央行可能再升至1.25%。台灣央行今年底的升息機率升高。
掌握總經風向,才能在震盪中穩健前行
徐千婷以「出海航行」比喻投資:「選股像挑船,總經像看風向。」她提醒,AI 是推動全球經濟的主軸,但油價與中東局勢仍是今年最大的變數。投資人若能掌握總經風向,就能在震盪市場中找到穩健航道。