鑫台灣財經網/顏瑞田/台北報導
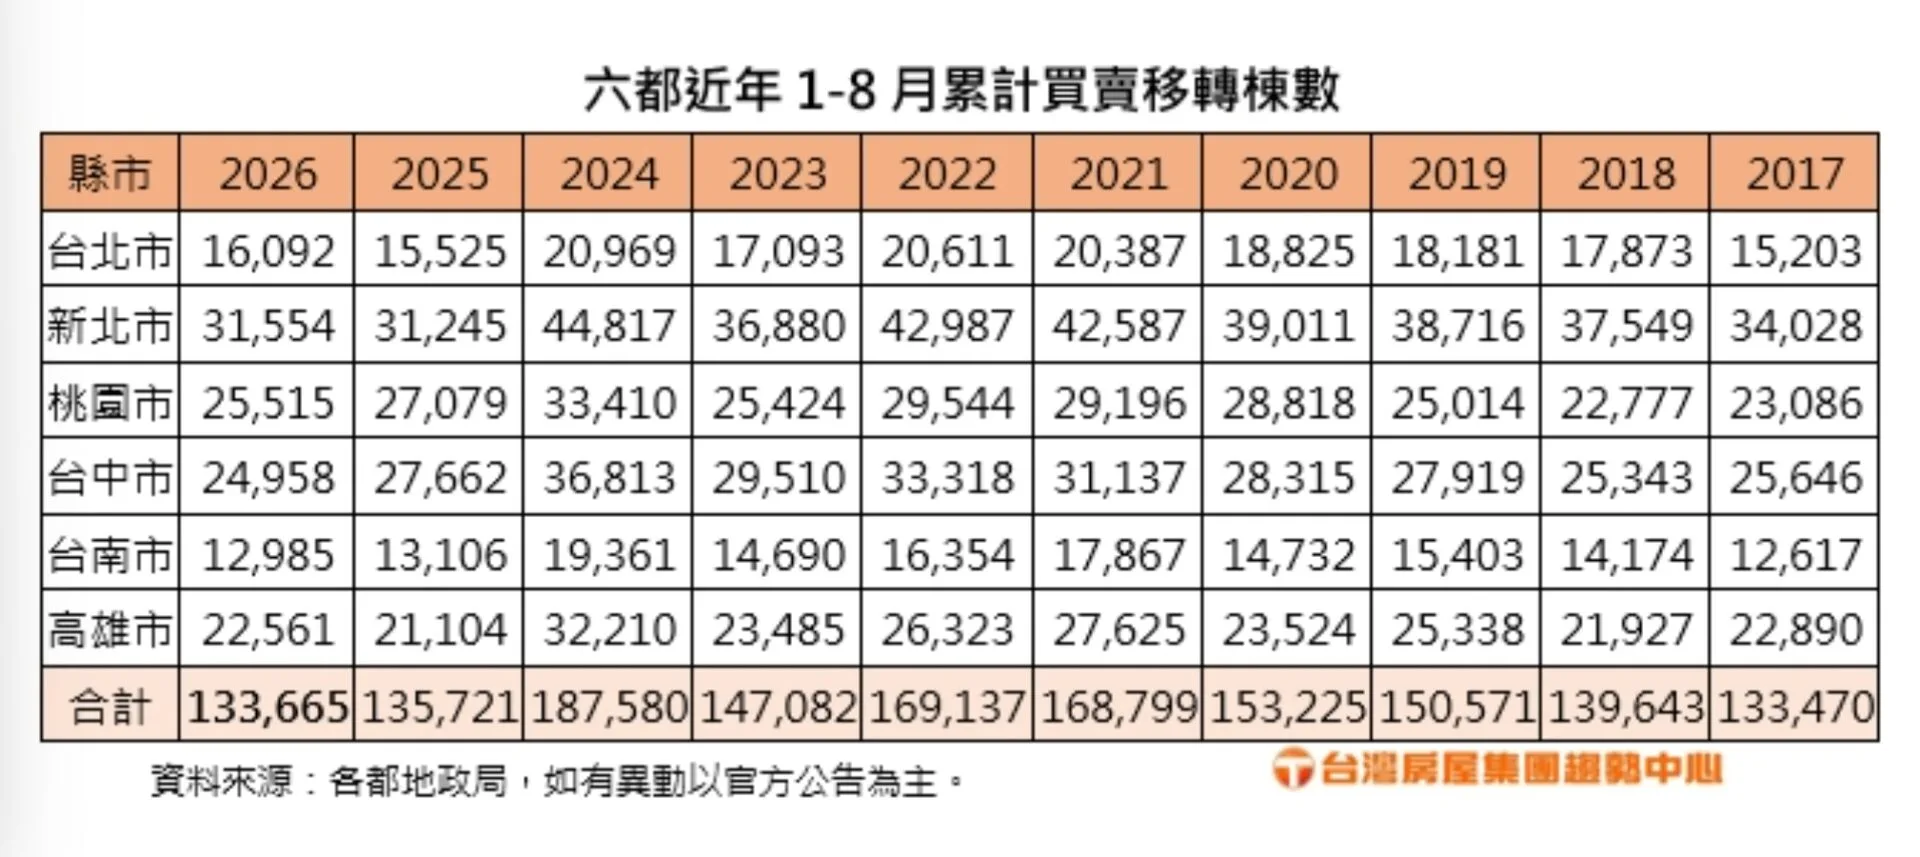
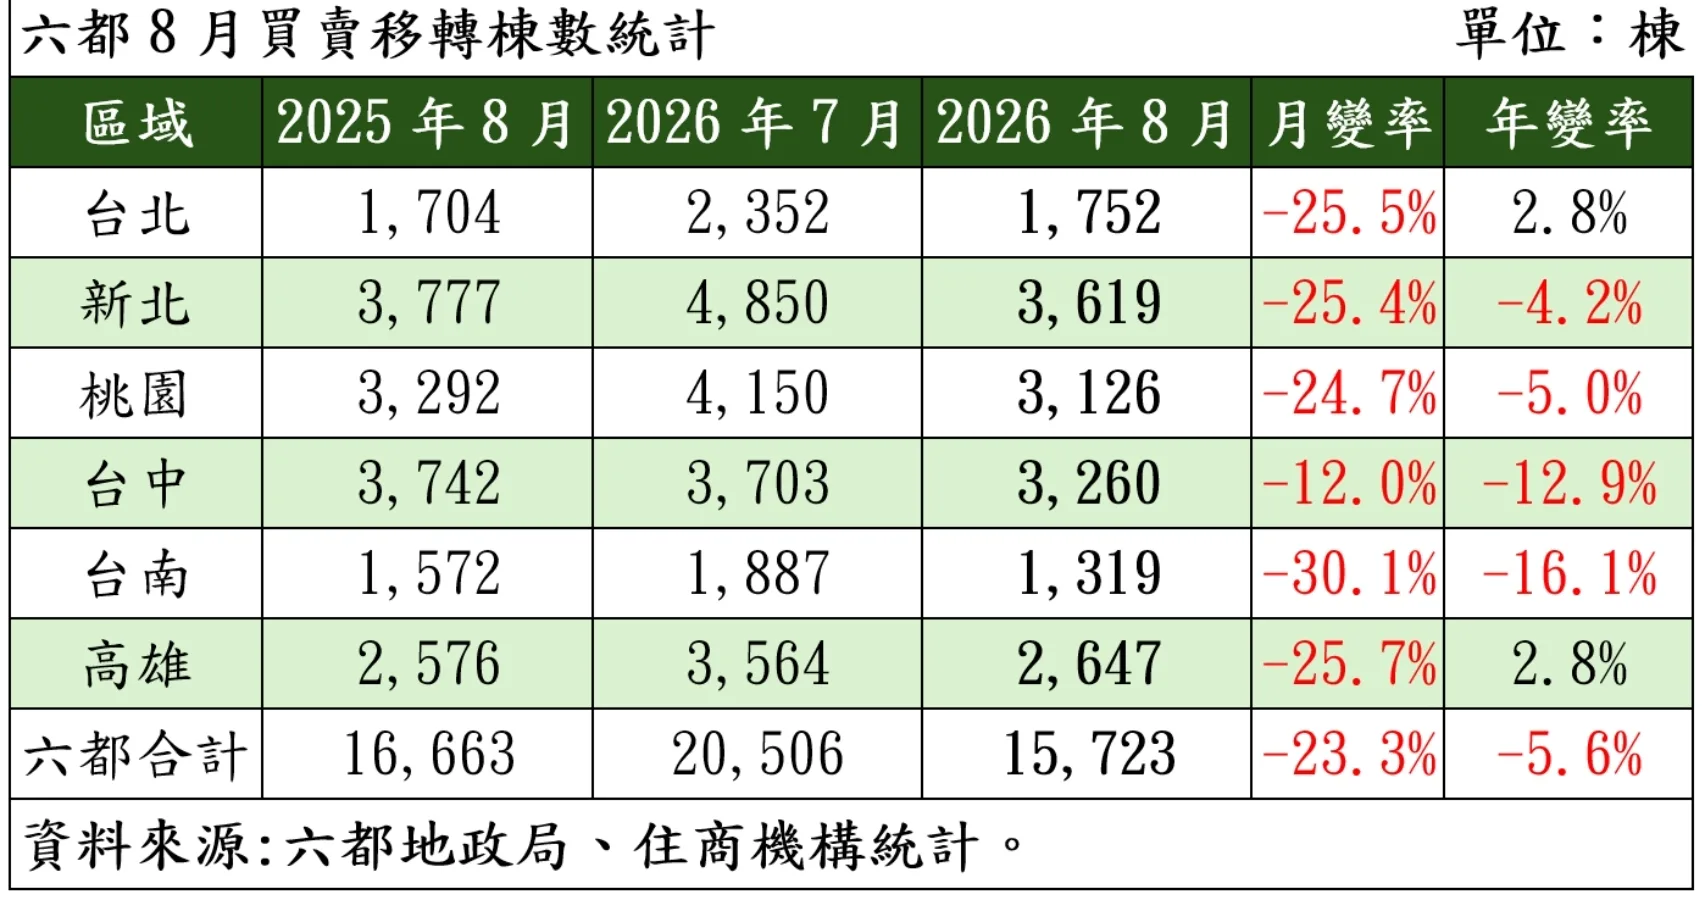
2026 年房市在炎夏中急凍。六都 8 月買賣移轉棟數1日出爐,合計僅 1 萬 5,723 棟,較 7 月大減 23.3%,年減 5.6%,創下9年同期新低。市場普遍認為,青安 3.0 上路前的「末班車效應」,墊高 7 月基期,加上民俗月、豪雨與信用管制持續緊縮,使 8 月交易量全面熄火。展望後勢,9 月央行理監事會是否釋出鬆綁訊號,將成為全年買賣移轉能否由負轉正的最大觀察指標。
台灣房屋趨勢中心資深經理陳定中指出,青安 3.0 於 8 月正式上路,新增排富、排老並排除高總價產品,使部分首購族急於搶搭青安 2.0 的最後申貸時程,導致大量案件集中於 7 月完成過戶。基期被墊高後,8 月交易量自然回落,形成月減幅度明顯擴大。
他補充,民俗月期間買方看屋意願普遍下降,不少新案、中古屋交屋時程也因此前後挪移;南部地區 8 月下旬更因豪雨放假多日,行政流程延宕,使南部都會衰退幅度比中北部更為鮮明。台南市永康、北區單月交易量均月減逾百棟,使台南市寫下近 14 年來 8 月同期最低紀錄。
住商機構盤整六都地政局數據顯示,六都 8 月買賣移轉量全面下滑,僅台北市與高雄市呈現年增。台北市1,752 棟(月減 25.5%、年增 2.8%) 為 2003 年以來同期次低,大安、文山、內湖三區更創下 2003 年以來同期最低。高總價產品在限貸環境下成交門檻更高,使蛋黃區買氣明顯降溫。
新北市3,619 棟(月減 25.4%、年減 4.2%) 創 2011 年以來同期新低,民俗月與信用管制雙重壓力使交易量同步下滑。桃園市3,126 棟(月減 24.7%、年減 5%) 中壢、楊梅、龍潭、平鎮等行政區皆創 2011 年有統計以來同期最低。近年新案房價快速攀升,使桃園「用價格換空間」的優勢逐漸削弱。台中市3,260 棟(月減 12%、年減 12.9%) 月減幅為六都最小,但年減幅顯著,顯示新案交屋潮支撐有限。
台南市1,319 棟(月減 30.1%、年減 16.1%) 六都衰退最深,永康、北區交易量大幅縮減,使台南創下近 14 年同期新低。高雄市2,647 棟(月減 25.7%、年增 2.8%)高雄仍受惠於 3~4 年前台積電題材推案的交屋潮,橋頭、楠梓等區域交屋量強勁,但左營、前鎮、岡山,仍創 2011 年以來同期最低,顯示一般市場買氣並未全面回溫。
大家房屋企劃研究室公關襄理賴志昶分析,限貸令與信用管制使買方資金壓力升高,加上民俗月與豪雨干擾,使六都 8 月買氣同步下滑。部分重劃區因過去題材過熱、房價高漲,投資客退場後買氣更顯疲弱。
台灣房屋集團趨勢中心執行長張旭嵐指出,雙北逆勢成長主要因首都圈剛性需求飽滿,加上民眾所得較高、投資規劃靈活,受惠於股市高漲的財富效應,使房市消費力相對穩固。高雄則持續受惠於台積電題材推案的交屋潮,使前八月年增率高居六都之冠。
9 月央行成全年房市最大變數
住商不動產企劃研究室執行總監徐佳馨表示,目前六都交易量全面熄火,已反映央行信用管制措施的強烈效果。若 9 月央行未釋出進一步鬆綁,僅依靠排富、排老的青安 3.0,恐難逆轉房市寒流,交易量可能持續探底至年底,2026 年整體買賣移轉棟數將面臨「26 萬棟保衛戰」。
中信房屋研展室副理莊思敏則指出,台股表現亮眼、景氣環境相對穩健,為房市提供一定支撐力道;但未來走勢仍取決於央行政策。隨著不動產貸款集中度與放款比率逐漸下降,確實浮現鬆綁空間,但央行仍需考量青安 3.0剛上路、通膨升溫等因素,預期政策調整將採取審慎態度,即使釋出鬆綁訊號,幅度也不會太大。
議價空間擴大但貸款成數成最大風險
在交易量全面降溫的環境下,市場逐漸轉向買方主導。買方議價空間擴大,投資客退場後自住買盤更能掌握價格。然而,信用管制使貸款成數不如預期,若財務條件不足,買方可能出現「看中愛屋卻向隅」的情況。
全年能否翻正,全看央行一念之間
綜觀六都 8 月買賣移轉量,政策、季節與天候三重因素使交易量同步下滑,房市進入明顯的觀望期。9 月央行理監事會成為全年房市走勢的唯一變數,若信用管制鬆綁,全年買賣移轉棟數仍有機會由負轉正;若政策維持現狀,房市寒流恐延續至年底。