鑫台灣財經網/顏瑞田/高雄報導
高雄市房屋市場調查協會理事長蔡博丞,在高雄市不動產開發公會的刊物「高雄建築」279期,發表《經濟高熱、房市低溫下的政策轉折與市場重整》的專文,他說,台灣房地產市場在過去幾年,經歷了一場史無前例的狂飆與震盪,目前正站在一個極具歷史意義的轉折點。從2020年至2024年,市場見證了全球無限量化寬鬆、熱錢湧入與股市狂飆帶動的房市盛宴;然而,隨著時間推進至2024年至2026年,通膨黏性揮之不去、央行緊縮政策步步進逼,加上第七波信用管制的重擊,市場已從「全面普漲」、「閉眼買都會賺」的非理性狂歡,迅速轉入「量縮價穩、強弱分化」的冷靜盤整期。
蔡博丞強調,此一專文並非一份單純看空或看多市場的報告,而是一份在退潮期中,協助開發商與購屋者重新定錨的戰略藍圖。唯有看懂資金流向、讀懂政策弦外之音,並理解開發成本的現實,才能在2026年及其後的房市新局中立於不敗之地。
總體經濟與資金浪潮:台股、0050與房市的共振效應與歷史借鑑
他表示,房地產市場是總體經濟、貨幣政策與資金流動的最終蓄水池。要精準預測2026年的房市走向,必須先拆解過去幾年主導市場脈動的「資金共振效應」。回顧2020年至2024年,這是一段由全球無限量化寬鬆(QE)與超低利率環境共同締造的資產價格暴漲期。在全球科技產業爆發的推波助瀾下,美國NASDAQ指數屢創新高,與之高度連動的台股也迎來史無前例的狂飆主升段。作為台灣經濟縮影的「元大台灣50(0050)」,在這段期間展現驚人爆發力,科技新貴與股民在資本市場獲取龐大資本利得。
這種巨大的「財富效應」迅速外溢至房地產市場。當股市資金尋求避風港,加上當時極低房貸利率,房地產成為最佳的抗通膨槓桿工具。這段時間的買盤結構極度傾斜,大量建立在投資邏輯上,造就了全台房價無差別暴漲。然而進入2024年後,全球面臨頑固通膨壓力,各國央行啟動暴力升息循環。雖然台灣央行升息相對溫和,但持續的資金緊縮已對市場造成實質抽離壓力。台股0050與NASDAQ指數雖維持高檔震盪,但過去單邊上漲的爆發力已然消失,轉為劇烈波動。
當資本市場「財富溢出效應」大幅減弱,房市首當其衝。2025年至2026年,市場進入極為明顯的「熄火停滯至微跌」狀態。資金成本上升與貸款成數嚴格受限,讓高度依賴財務槓桿的短期投資客迅速退場,市場交易量急凍。目前的狀態與2014年房市反轉、至2015及2016年房地合一稅1.0上路前後的「冰河期」有著高度相似性。當時市場同樣在經歷資金派對後,面臨政策與經濟放緩雙重打擊,2016年全台買賣移轉棟數慘跌至約24.5萬棟新低,部分超漲區出現10%至15%實質回檔。
然而,歷史也告訴我們,房市具備極強自我修復能力。當市場經過2至3年沉澱,徹底清洗掉浮躁籌碼與過度投機的買盤後,最終會在剛需支撐下重新築底反彈。今日的2026年正處於「沉澱與築底」的關鍵時刻,與2016年不同的是,這次我們擁有更強大的半導體與AI實體產業鏈作為後盾,這使得房市全面崩盤機率微乎其微,取而代之的是漫長而殘酷的個案表現分化期。
政策博弈與選票考量:從打房鐵拳到信用管制的演變
蔡博丞指出,在台灣,房地產是高度敏感的政治問題。從2020年至2026年,政府政策調控軌跡宛如一場精密博弈,核心在「壓制投機」與「防範系統性金融風險」間走鋼索。稅制改革最為深遠,從「房地合一稅 1.0」升級至「2.0」版本,大幅延長重稅閉鎖期(5年內轉售課35%至45%),並將預售屋納入規範。此舉雖打擊短期投機,卻造成二手市場「供給鎖死」,反而成為推升成屋價格的隱形推手。此外,過去置產客利用「重購退稅」作為免稅後門,近年國稅局對自用住宅認定標準祭出嚴格審查,大幅增加換屋族交易摩擦成本。
2023年下半年推出的「新青安政策 2.0」,本意是協助青年成家,卻因5年寬限期與40年房貸,大幅降低初期月付金。在預期房價上漲心理下,意外成為點燃房市最後瘋狂的引信,引發大量「墊腳尖購屋」的盲目買盤。為壓制失控的房貸餘額,央行在2024年下半年祭出最嚴厲的「第七波選擇性信用管制」,強制去槓桿。全面緊縮銀行房貸水位,並將全國第二戶房貸成數無寬限期且限縮至5成。這記鐵拳瞬間阻斷資金鏈,引發預售屋交屋潮的貸款缺口與違約風險,市場瞬間急凍。
然而,政策很快在近期出現微妙轉向,央行將第二戶貸款成數從5成微幅放寬至6成,並停止進一步加碼打房。這背後隱藏著深刻的政治經濟考量,2026年底台灣即將迎來關鍵的「九合一地方選舉」。執政黨面臨極端矛盾的選票壓力:一方面必須展現「落實居住正義」以鞏固青年選票,另一方面若打房力道過猛導致建商倒閉潮、引發銀行呆帳與系統性風險,將對整體經濟與中產階級造成毀滅性打擊。目前的「第二戶改6成、停止加碼打房」,正是政府在「防範泡沫」與「保全經濟」間找到的平衡點,旨在實現精準的「軟著陸」。未來至大選前,針對換屋剛需可能給予配套放寬,但投資客貸款絕無鬆綁可能。
開發成本的殘酷現實:營建、土方與高地價交織的價格僵固性
在資金退潮與政策嚴打雙重利空下,全台房價並未出現暴跌,必須從開發商最無法妥協的「開發成本」來深度剖析。近年台灣營造業缺工成為長期常態,半導體科技廠大興土木產生磁吸效應,導致工資成本居高不下。隨著2025年碳費徵收啟動,高碳排綠色建材生產成本跳漲。這種「綠色通膨」增加的硬性成本最終必然轉嫁至終端房屋售價上,新建案讓利空間已被壓縮至極限。
所有營建成本中,最常被忽略卻極為致命的是「土方清運」。隨著環保法規嚴苛,合法土資場瀕臨滿載,土方清運價格幾年內翻倍上漲。市中心開發案深挖地下室的連續壁工程與海量土方清運費用,讓地下室開發成本直線飆升,成為墊高房價的巨大隱形黑洞。儘管買氣顯著降溫,核心區塊土地價格並未鬆動。地主心態強勢,建商在土地與營建雙雙高漲、融資成本上升的情況下,寧願選擇「延緩推案、減量經營」,絕對不可能賠本降價傾銷,進一步鞏固了房價底部支撐。
綜合成本因素與政策環境,房地產市場呈現出標準的「板塊斷裂」與「K型分化」狀態。一方面,過去純靠題材炒作、缺乏實質生活機能與剛需人口支撐的外圍重劃區(蛋殼區),在交屋潮與貸款受限的雙重資金壓力下,已開始出現10%至15%不等的讓利求售潮、平轉潮。另一方面,市區與精華地段,因土地稀缺、新推案重置成本極端高昂,加上高資產族群口袋極深,價格展現出極強的向下僵固性,市場呈現出「有價無量、價格僵持微調」的窒息性盤整格局。
代銷前線視角:市場板塊挪移與銷售突圍戰略
他說,作為站在市場最前線的代銷業者,以波動最劇烈的高雄市場為例,我們完整見證了這個市場從羽化蛻變到陣痛重生的全過程。2020年台積電設廠消息宛如震撼彈,引爆高雄北城房市狂潮。新青安政策2.0上路更將熱度推向沸騰。然而,第七波信用管制讓狂歡戛然而止,投資客與投機資金全面撤離。未來的銷售戰場,將徹底回歸到最真實、最挑剔的「剛性買盤」手中,唯有符合自住需求、具備機能與產業支撐的產品才能存活。
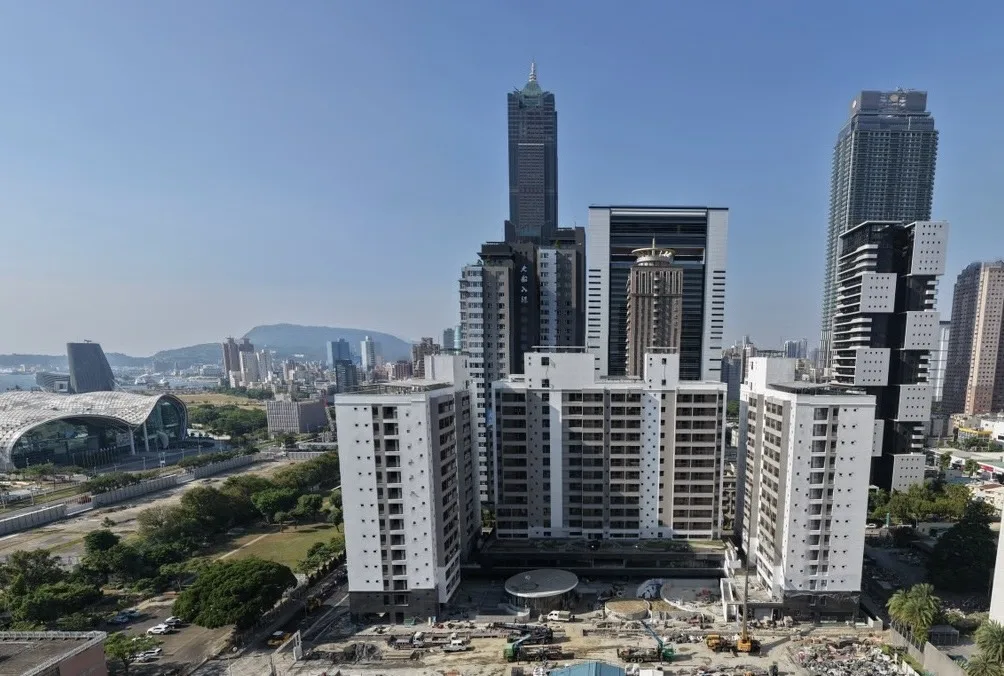
儘管交易量大幅萎縮,高雄產業基本面卻處於史上最強韌狀態。產業聚落板塊挪移指明了兩大方向:首先是「北高雄的半導體S廊帶」(涵蓋楠梓、橋頭、岡山)。隨著台積電楠梓廠2奈米先進製程(P1廠)進入實質量產階段,這裡的房市已從「本夢比」正式進入檢驗實質購買力的「本益比」階段。成千上萬名高薪科技工程師的真實居住需求,成為最強剛需。銷售目標必須精準鎖定這群重視通勤效率、學區且偏好高坪效格局的科技家庭。
其次是「南高雄的亞洲新灣區2.0」。高雄市政府成功爭取輝達(NVIDIA)、鴻海等國際巨頭進駐,建置先進AI算力中心。亞灣區正式從傳統重工業港區轉身為「AI研發與運算樞紐」。軟體園區與高端商辦陸續成形,匯聚大量跨國主管與AI研發工程師。這群高品味科技新貴看重海景視野、隱私保護與智慧建築科技,將為南高雄高端住宅市場注入強勁撐盤動能。
在剛性買盤絕對主導的2026年,代銷與建商銷售策略必須徹底轉型。第一,鎖定政策紅利,全力擁抱TOD與都更聯開案。隨著高雄捷運黃線進入主體工程施工期,政府推動的聯開案與都更案享有最高資產保值性與抗跌能力。銷售論述必須從虛無縹緲的重劃區大夢,轉向眼見為憑的「軌道經濟與成熟機能」。第二,揮別極端的奈米宅,全面回歸「產品力」本質。過去迎合投資客、室內僅十坪出頭的「奈米宅」,在自住市場將面臨極大抗性。未來推案必須深刻理解居住者痛點,回歸實用舒適的標準兩房與三房格局。建商必須在通風採光、智慧綠建築與完善售後保固上痛下功夫,用扎實產品力消化高昂單價,透過分眾精準打擊取代大水漫灌。
台灣房市將進入漫長且考驗耐心的U型長期盤整期
他說,綜觀總體經濟資金流向、政策博弈、營建成本現實與第一線代銷觀察,2026年及其後的台灣房市將進入漫長且考驗耐心的「U型長期盤整期」。在央行信用管制未全面解除、開發成本構築堅固下檔支撐的多空交戰下,市場將維持「交易量萎縮、價格微幅震盪」的格局。
更為關鍵的是,「K型分化」將成為最殘酷淘汰賽。具備產業實質落地與軌道交通加持的優質個案展現抗跌韌性,缺乏基本面支撐的重劃區邊陲地帶將面臨持續修正與流動性枯竭。這是一場痛苦但必要的排毒過程。
面對高度分化的市場新常態,必須徹底摒棄「快速完銷、價量齊揚」的不切實際迷思。建商應採取「減量經營、強化品牌價值」的穩健策略,順應都更聯開政策,用具備「適居性」的優質住宅打動挑剔的剛需客群。對購屋者而言,這是一個「耐心勝過一切」的時代,應避開過度槓桿,聚焦具實質產業支撐的優質地段。台灣在全球半導體與AI產業的戰略地位,賦予了我們撐過市場陣痛期的強大底氣。退潮之後,能在洗牌中存活的將是具備堅強實力的優質開發商,共同迎向健康、理性、永續的房市新秩序。2026年,將是屬於理性務實者的大好年份。