鑫台灣財經網/顏瑞田/高雄報導
會計師公會全國聯合會道德委員會委員方怡璇25日在「職業道德暨紀律論壇」,針對會計師同業在網路行銷、合署辦公、策略聯盟與公眾利益個體審查等領域,頻繁出現的爭議案例,提出最新實務指引。她指出,近年市場競爭加劇,事務所積極投入數位行銷,但違規風險同步升高,職業道德公報1至14號已成同業「必修科目」,避入誤踩會計師兩大獨立性、以及五大道德規範的陷阱。
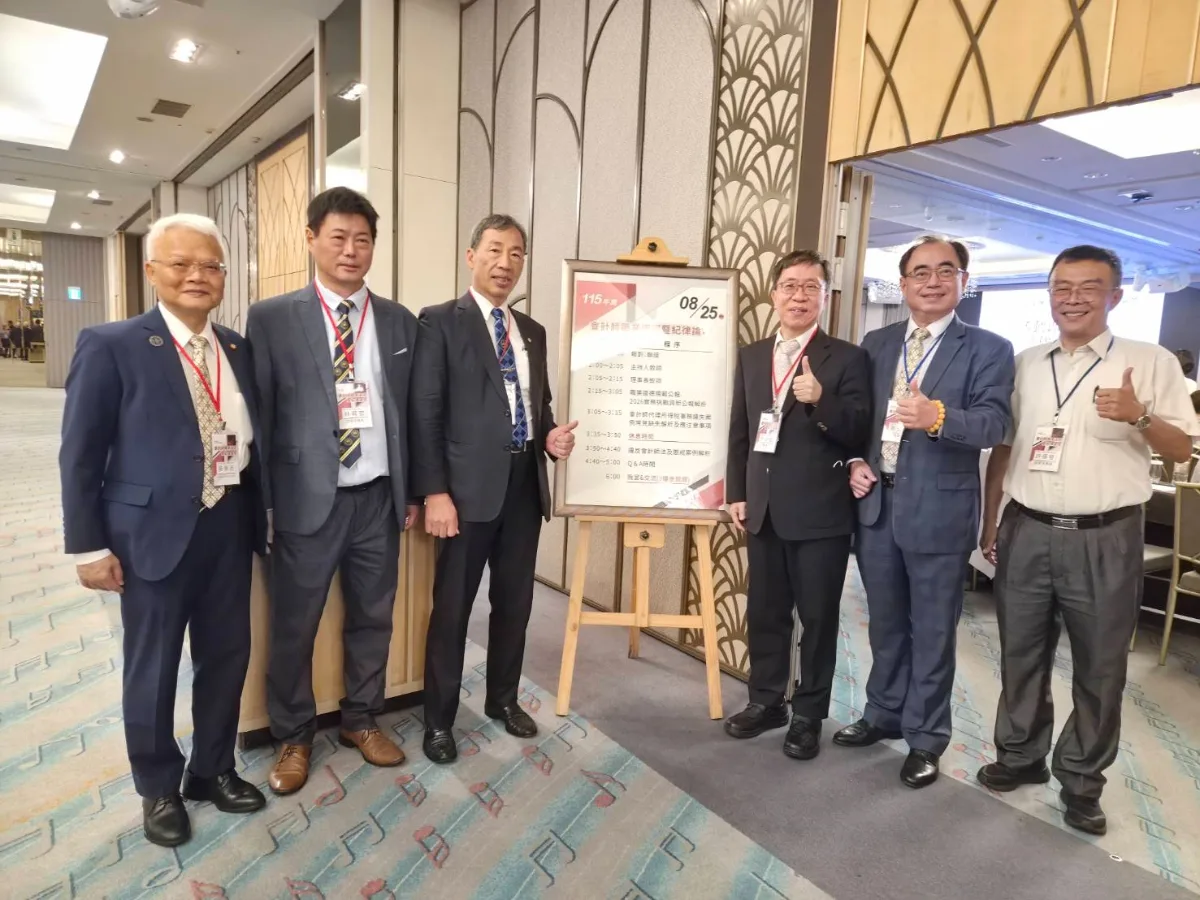
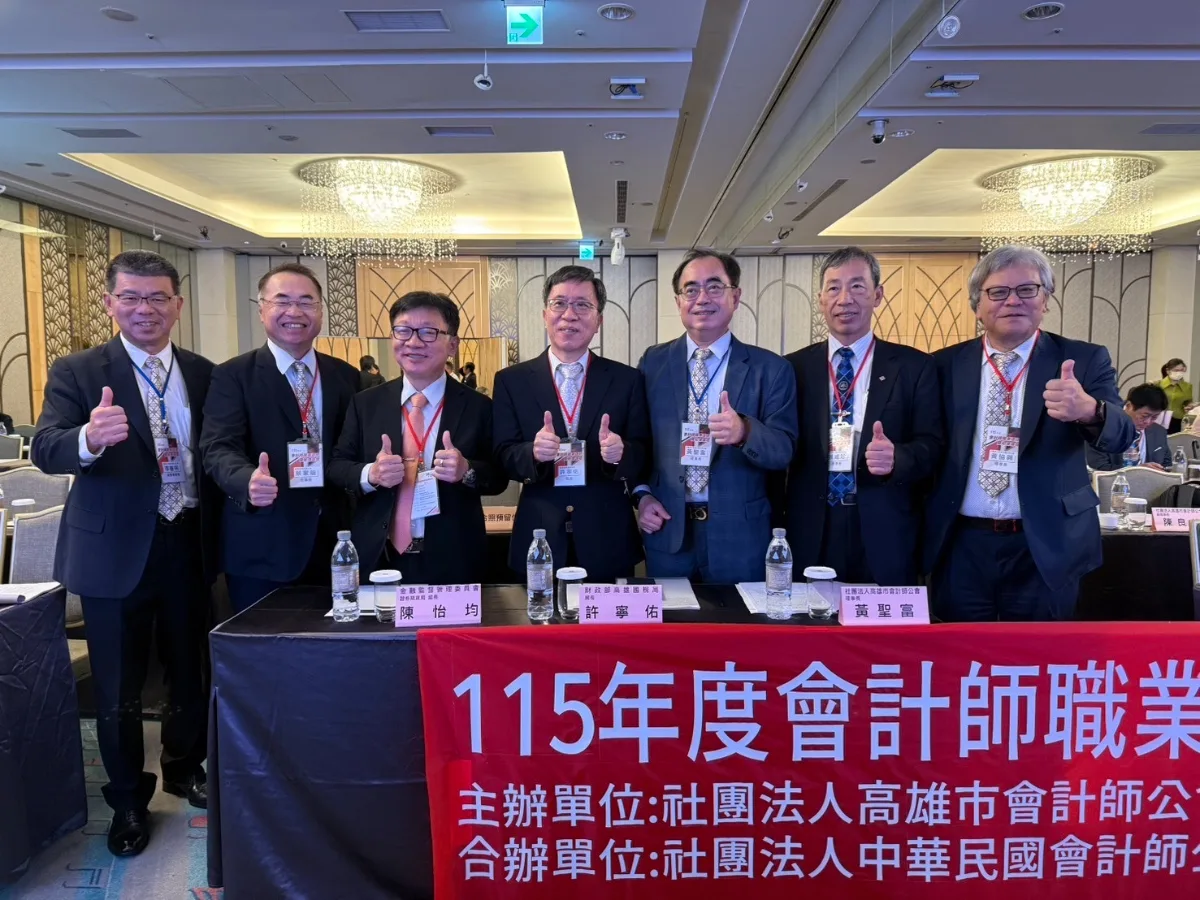
高雄市會計師公會25日下午,與中華民國會計師公會全國聯合會,共同舉辦「115年度職業道德暨紀律論壇」,除了主任委員張學志、主委委員黃奕睿,會計師公會全國聯合會理事長張威珍、全聯會副理事長李春宗、高雄市會計師公會理事長黃聖富、台灣省會計師公會理事長蔡家龍、新北市會計師公會理事長黃協興、台中市會計師公會榮譽理事長林宥宏等,國內各會計師公會龍頭全到齊。
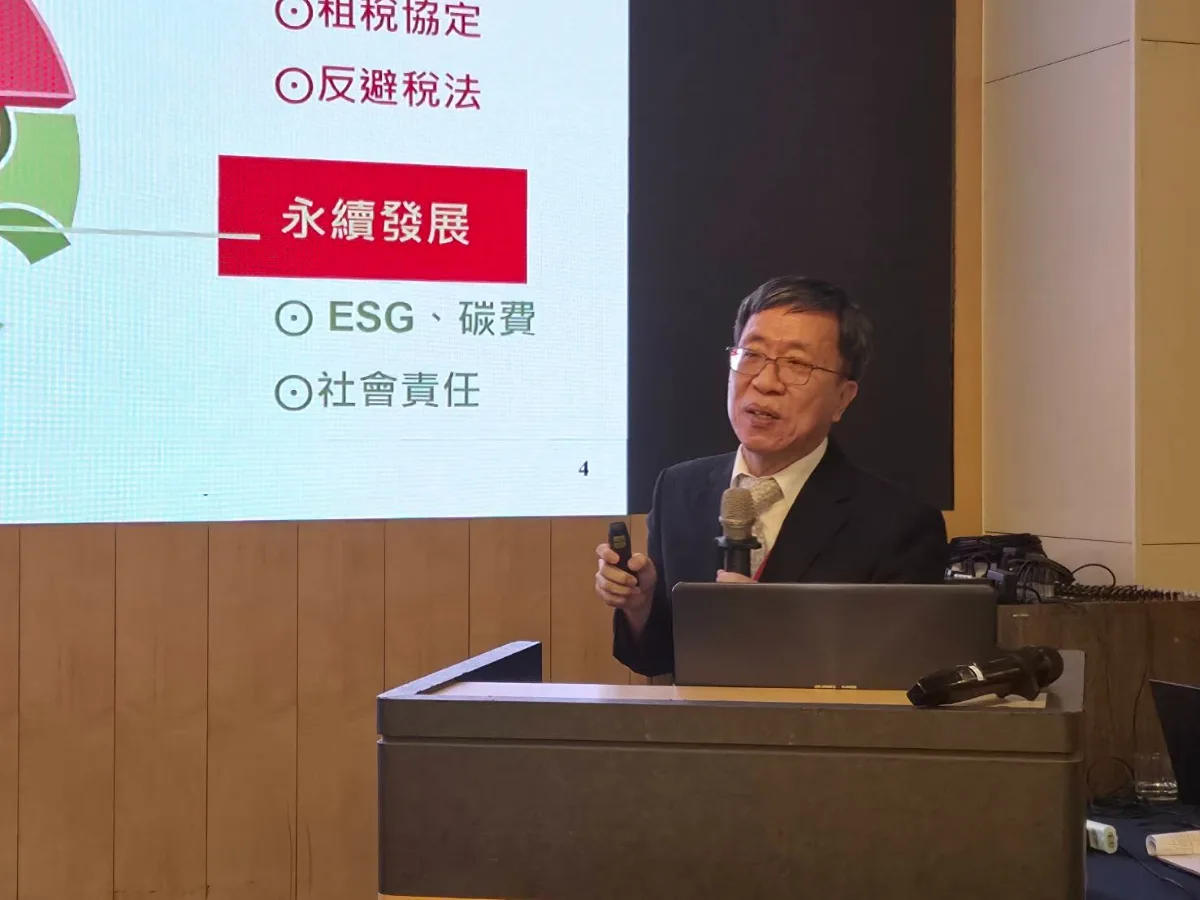
25日的「職業道德暨紀律論壇」,分別邀請財政部國稅局長許寧佑,以「會計師代理所得稅事務造失案例常見缺失及應注意事項」為題、金管會證期局組長陳怡均以「會計師監理及懲戒案例分享」為題,發表專題演講之外,也指派全國聯合會道德委員會委員方怡璇,擔任第一棒,以「會計師職業道德規範-2026實務挑戰與新公報解析」,進行專題演講。
這位中山大學企管系博士班畢業的執業會計師方怡璇,在現場以「溫故」和「知新」兩階段進行闡述會計師的兩大獨立性、以及五大道德規範,會計師必須了解,千萬不要踩雷。
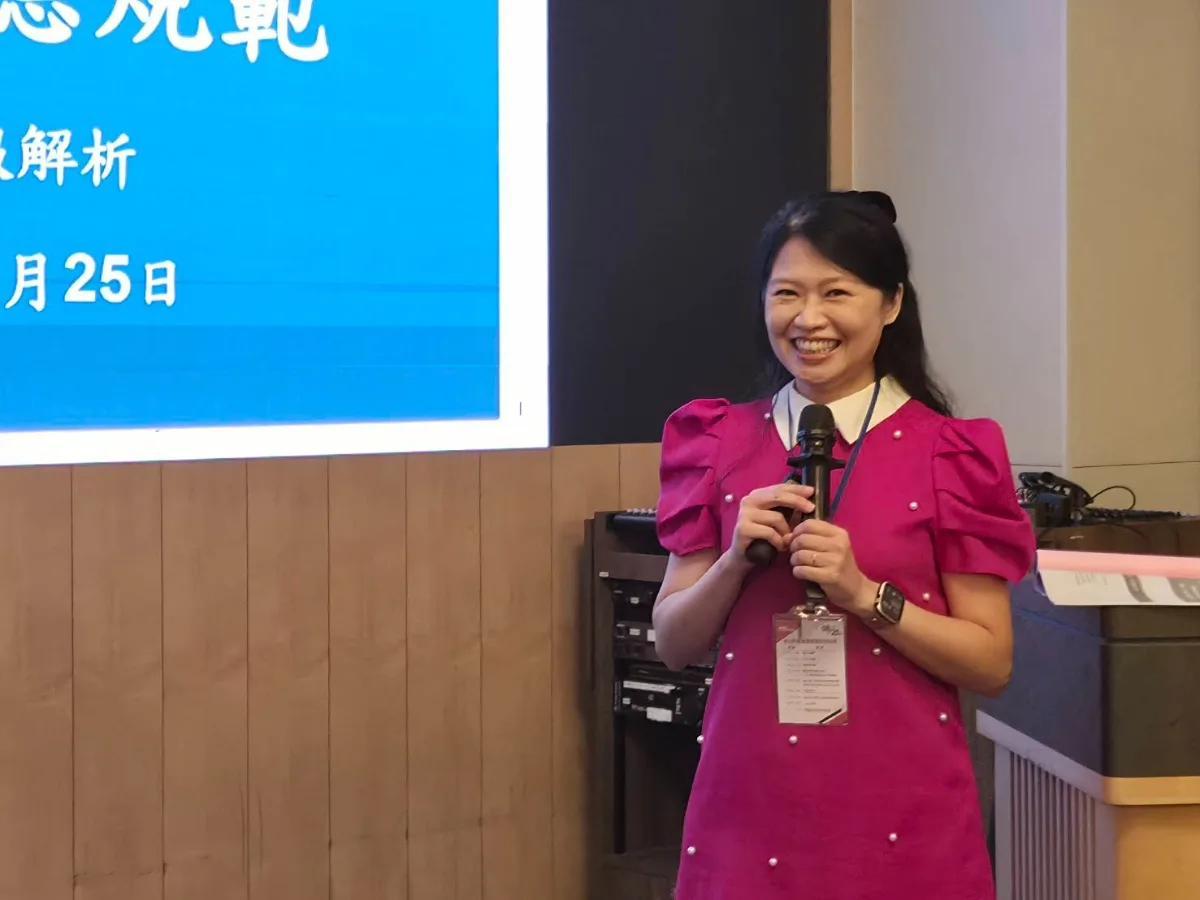
方怡璇以兩類案例,說明獨立性威脅,常出現在事務所跨領域合作、或新創事務所的營運模式中。例如,A會計師事務所的甲會計師,同時擔任B法律事務所的顧問,而該法律事務所的合夥人乙,亦為公開收購案出具法律意見書;同時,該會計師所屬事務所,也出具收購合理性意見書。由於此一案例的雙方,屬策略聯盟關係,獨立性明顯受影響,恐有違會計師法第46條規定第一項第五款、以及職道公報第十號第四條的規範。
合署辦公需書面評估獨立性威脅
至於新創事務所常以「合署」共享空間,但若合署會計師事務所的A會計師 ,為甲客戶提供確信服務、B會計師提供諮詢顧問服務(並非代編),雖法律未禁止,仍需依公報第13號進行書面評估,確認是否造成獨立性威脅。
除了上述的兩大獨立性疑義,方怡璇也提醒在場會計師,不可跨越的五大道德規範。她直指,集團式架構恐違反《會計師法》第46條規定。例如,有事務所置於大型國際企業集團架構下,與地政、法律、顧問公司並列。依規定,會計師不得受僱於他人,若形成隸屬關係,則屬違法,因此,該案例已被要求改善。
方怡璇表示,清算中的保險公司,仍屬公眾利益個體(PIE),會計師審查標準不可鬆懈,只要主管機關尚未廢止其保險業牌照,即仍屬公眾利益個體,審查標準必須維持最高規格。
簽證冷卻期「跟著人走」:主簽五年、附簽七年
針對上市櫃公司簽證會計師的冷卻期,方怡璇以簡明方式說明:
主簽:簽滿 5 年 → 冷卻 5 年
附簽:簽滿 7 年 → 冷卻 2 年
她強調,冷卻期是「跟著個人走」,會計師離職創業,新事務所仍需遵守。
拒絕交接屬職業道德疑慮:無正當理由不得拒絕
方怡璇指出,也有案例是,前任會計師拒絕交接,這是最常見的爭議之一。若無正當理由拒絕交接,已違反公報第6號「同業關係」精神,方怡璇指出,多數拒絕交接並非惡意,而是擔心自身工作內容,遭到新任會計師批評,但,仍應依規範完成交接,以維護整體行業的專業形象。
第五個道德陷阱則是「會計師退休之後,是否得擔任非查核案件公司的董事或監察人職務?」,她以斬釘截鐵的話說,可以,沒有問題。
在「知新」之前,方怡璇也以「溫故」的方式,提醒會計師在廣告方面常見的四大違規樣態,她重申,依《職業道德規範公報》第 3 號,會計師不得以價格競爭,破壞市場秩序,也不得以誇大或比較性語句誤導大眾。近期違規案例呈現四大類型:
一、明碼標價、限時優惠成重災區:部分事務所在官網直接標示「記帳1,500 元」、「簽證4,000 元」等費用,甚至搭配「限時優惠」、「名額有限」等促銷語,均屬明確違反規範。
二、誇大不實宣傳頻現:例如以「五小時守護你下半輩子的財富」作為資產傳承課程標語,易造成不切實際期待,已被認定為誤導。
三、列出大型企業客戶名單造成誤認:有事務所將國泰、富邦、花旗等大型企業列為「服務客戶」,但實際僅為講座或顧問合作,容易使大眾誤以為為簽證客戶,已被要求下架。
四、購買競爭者名稱作為Google關鍵字:搜尋其他事務所名稱,卻跳出自身廣告,被認定為不正當競爭。
方怡璇強調,事務所若需介紹服務內容,可採「客觀描述」,但不得涉及價格、比較性語句或暗示優越性。