鑫台灣財經網/顏瑞田/高雄報導
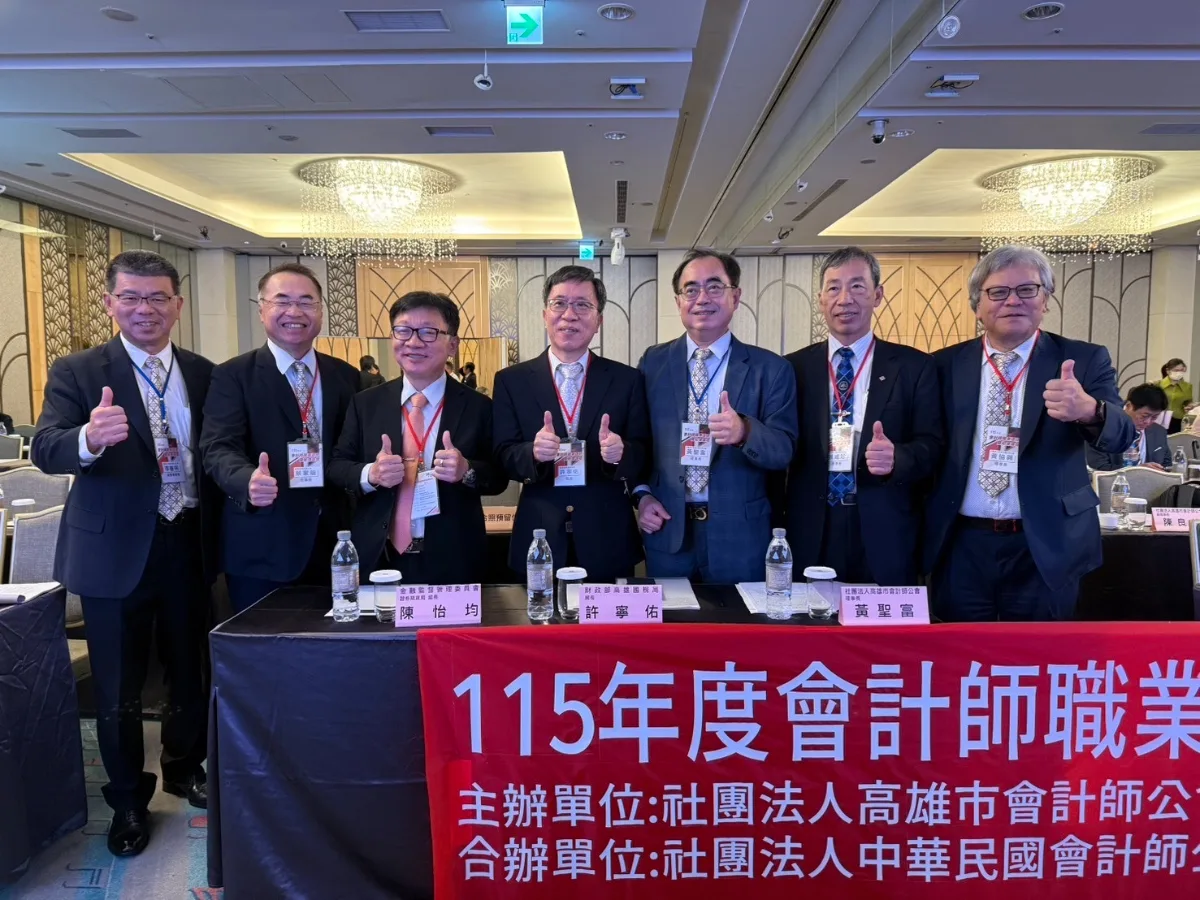
財政部高雄國稅局長許寧佑25日,在會計師「115年度職業道德暨紀律論壇」中,以多年稅務實務經驗,系統性解析會計師在所得稅簽證案件中,最常出現的錯誤與風險。從薪資加成扣除、房地合一2.0、境外基金課稅,到特殊會計年度申報期限,許寧佑逐一點出「最容易踩雷」的關鍵環節,提醒業界在高度競爭與國際租稅變動下,更需強化專業判斷與查核程序。
高雄市會計師公會25日下午,與中華民國會計師公會全國聯合會,共同舉辦「115年度職業道德暨紀律論壇」,除了主任委員張學志、主委委員黃奕睿,會計師公會全國聯合會理事長張威珍、全聯會副理事長李春宗、高雄市會計師公會理事長黃聖富、台灣省會計師公會理事長蔡家龍、新北市會計師公會理事長黃協興、台中市會計師公會榮譽理事長林宥宏等,國內各會計師公會龍頭全到齊。
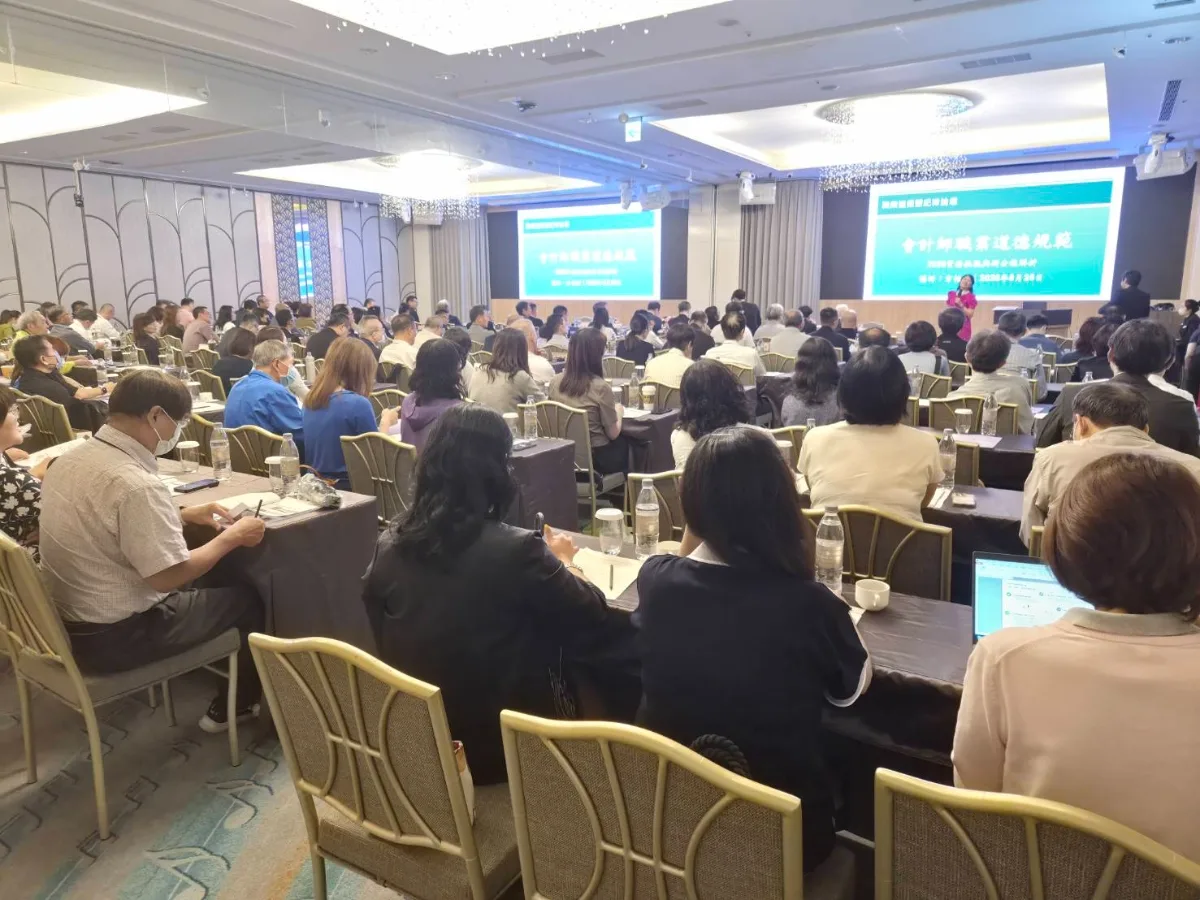
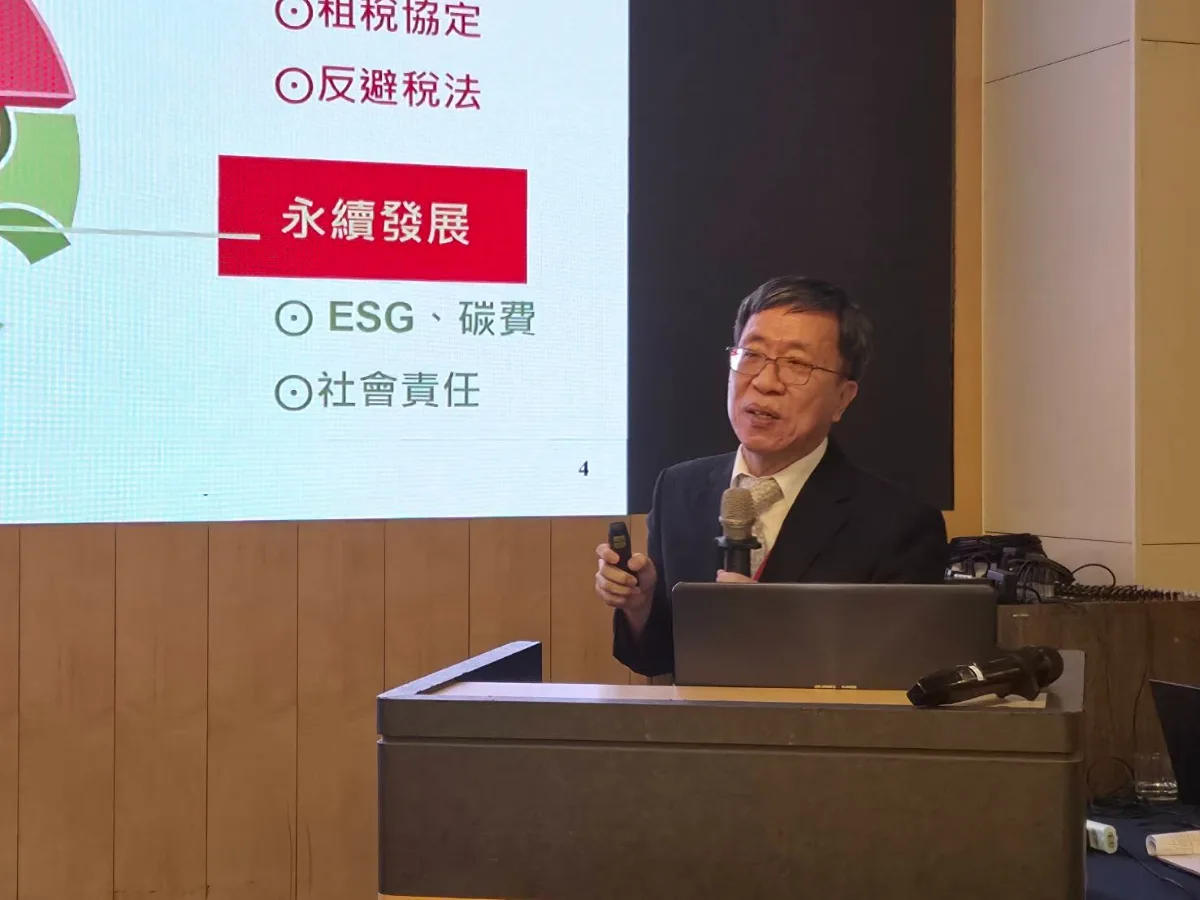
財政部高雄國稅局長許寧佑,應邀以「會計師代理所得稅事務造失案例常見缺失及應注意事項」為題,發表專題演講,許寧佑指出,企業面臨的經營環境,已與過去大不相同。美中貿易衝突、AI技術快速導入、國際租稅規範更新,以及 ESG永續要求,都使企業在財務與稅務上承受更高複雜度。
他強調,會計師不僅是查核者,更是企業與稅務機關之間的「溝通橋梁」,因為「國稅局宣導十次,不如會計師對企業說一次。」 許寧佑指出,企業更信任會計師的專業判斷,因,此會計師在稅務風險控管上扮演關鍵角色。
許寧佑表示,會計師在所得稅簽證中,最常遇到的四大風險包括:
一、編制不實報表:包括未依一般公認會計原則、資料過度簡略、或未具備足夠佐證。 他回憶早年在台北國稅局審查科任職時,抽查案件常因「報表異常」而被列入重點審核。
二、揭露不足:財務報表揭露是投資人與利害關係人判斷企業的重要依據,若揭露不完整,將直接影響簽證品質。
三、查核程序未落實:查核方法若未依規定執行,或程序過於草率,均可能造成重大風險。
四、執照借用、招攬業務:雖較過去少見,但仍偶有案例。他提到曾有會計師以「行政救濟成功才收費」方式招攬案件,已明顯違反職業倫理。
許寧佑強調,這些行為不僅影響專業形象,也可能導致懲戒。不過,他說,國稅局近五年會計師懲戒案,多來自財務簽證,「所得稅簽證案件,幾乎沒有懲戒紀錄。」他肯定會計師在所得稅領域的專業度,但仍提醒「零懲戒不代表零風險」,仍需持續精進,並列舉六大樣態,提醒會計師要注意。
案例一:薪資加成扣除誤用伙食費
政府鼓勵企業加薪,提供「薪資加成扣除」75% 的優惠。但許寧佑指出,實務上常出現「將伙食費誤列為薪資」的錯誤。案例中,企業替員工加薪3,000 元,但其中600元為免稅伙食費。企業卻以3,000元全額計算加成扣除,導致多列54萬薪資費用,需補稅10.8萬元。他提醒,伙食費屬免稅所得,未被視為員工薪資,不得列入加成扣除計算。
案例二:房地合一 2.0誤判
另一常見錯誤,來自房地合一2.0。案例中,建設公司與地主合建,約定未售餘屋由建設公司買回基地。建設公司誤以為「買回土地後兩年內出售」需適用房地合一的45%稅率。許寧佑指出,這是錯誤的,因為,建設公司為起造人,房屋出售屬「第一次移轉」,坐落基地亦視為第一次移轉,不適用房地合一2.0 高稅率,應併入營利事業所得稅,以20%課稅。此案例顯示,房地合一判斷需回到「起造人」與「第一次移轉」的本質,而非單看土地取得時間。
案例三:境外基金處分利益非證券交易所得
許寧佑指出,企業購買「國內銀行代理銷售的境外基金」後獲利,常誤以為屬「證券交易所得免稅」。但證券交易所得免稅僅限國內發行的有價證券,經主管機關核准公開募集者,境外基金不在此範圍。因此,處分利益屬「財產交易所得」,應併入營利事業所得稅課稅。案例中,企業獲利500萬,需補稅100 萬。
案例四:特殊會計年度申報期限不可延長
許寧佑詳細說明「簽證報告延後送件」的歷史規範。75 年:簽證案件可延至 6 月 30 日,但僅限 5 月申報案件。82 年:未如期送件,視為普通申報。89 年:未分配盈餘視為一件,等同所有案件皆可延。91 年:採網路申報者,免申請,即可延至 6 月 30 日
但他強調,延至 6 月 30 日僅限一般會計年度,特殊會計年度不適用。原因在於,原始解釋函令明確寫出「5 月 31 日申報者」才能延長。
案例五:裝潢非投資
企業為避免未分配盈餘加徵稅額,常以「投資」方式抵減。但許寧佑指出,裝潢屬「租賃物改良支出」,不屬投資。案例中,企業花費 800 萬裝潢辦公室,誤以為可列為投資抵減未分配盈餘,實際上不符規定。
案例六:折舊不得因停工而暫停
企業若因景氣不佳停工,常詢問折舊是否可暫停。許寧佑表示。採直線法者不得暫停折舊,採工作時間法、生產數量法者,可依實際使用量認列。他強調,折舊屬固定資產成本分攤,非依企業景氣狀況調整。他以半開玩笑口吻表示,「國稅局不是一定要補稅,企業多繳稅我們也會退稅。」
他表示,透過案例分享,希望協助會計師在所得稅簽證中,降低錯誤率,提升企業申報品質。