鑫台灣財經網/顏瑞田/台北報導
九月房市在民俗月、中秋連假與央行政策觀望等多重因素影響下,呈現「月減、年增」的盤整格局。根據中信房屋與住商機構統計,九月全台交易量相較八月分別減少 4.3% 與 2.5%,但與去年同期相比仍成長約10%,顯示市場基本面仍具支撐,自住需求未見明顯退潮。儘管短期買氣受節氣與政策影響而放緩,但下半月交易已有明顯回升,房市在經歷兩年震盪後,逐步展現企穩跡象。
民俗月+中秋連假+政策觀望:九月量縮的三大主因
中信房屋總經理張世宗30日指出,九月上旬適逢民俗月,購屋人潮明顯減少;加上央行第三季理監事會議前夕,部分買方抱持觀望態度,使市場交易動能放緩。此外,買方出價保守、屋主堅守行情,雙方價格認知差距仍大,導致成交需要更多時間磨合,進一步壓抑短期量能。
住商不動產企劃研究室執行總監徐佳馨則表示,九月上半月因觀望央行態度而偏弱,下半月又受中秋連假與工作天數減少影響,使交易量略縮。雖然央行鬆綁第七波選擇性信用管制,但第一線銀行仍有貸款排撥壓力,導致部分買方雖有意願,成交節奏仍稍慢。不過,她強調,下半月交易已有明顯上揚,顯示市場信心逐步回溫,房市「已初見曙光」。
六都分化加劇:雙北撐盤、中南部溫弱、桃園台中買氣轉涼
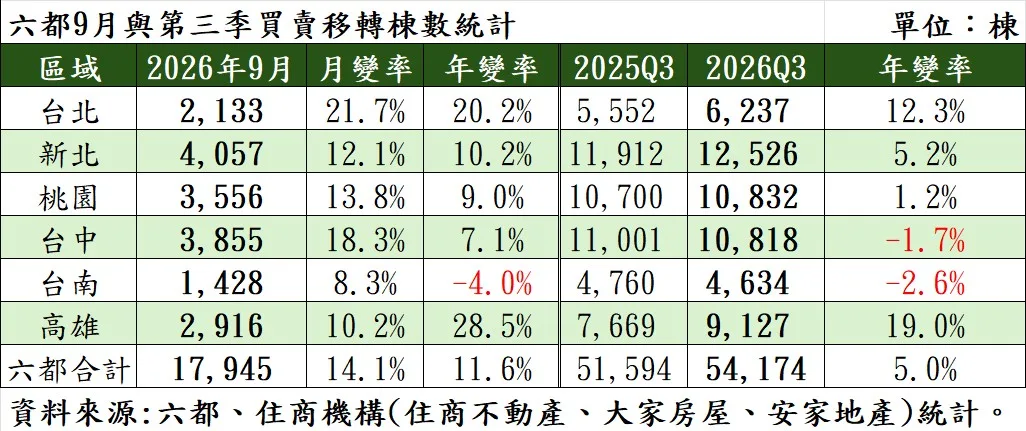
綜合兩家業者統計,六都呈現高度分化,北部相對穩健,中南部則呈現溫弱或震盪,桃園與台中更出現明顯降溫。
年增率普遍優於去年,但結構差異明顯
台北市:年增 7.4%(住商)/28.3%(中信),買氣回溫明顯
新北市:年增 16.4%(住商)/13.6%(中信),六都中表現亮眼
桃園市:年減 10.1%(住商)/5.6%(中信),買氣偏弱
台中市:年增 34.6%(住商)/年減 6.7%(中信),呈現統計差異但整體波動大
台南市:年增 12.1%(住商)/3%(中信),穩健成長
高雄市:年增 18.6%(住商)/10.3%(中信),南部表現最佳
月增率分化更明顯,北強南弱、桃園台中降溫
台北市:月減 15.5%(住商)/月增 15.2%(中信),呈現統計差異但顯示買氣震盪
新北市:月增 4.3%(住商)/月減 3.3%(中信),整體仍具支撐
桃園市:月減 11.6%(住商)/8.5%(中信),連續走弱
台中市:月減 3.7%(住商)/8.3%(中信),高基期後回落
台南市:月增 21.2%(住商)/6.5%(中信),六都最強
高雄市:月增 1.1%(住商)/月減 5.1%(中信),呈現溫弱
整體而言,雙北在政策與自住需求支撐下仍具韌性,中南部則呈現溫弱或震盪,桃園與台中買氣明顯降溫,六都呈現高度分化。
第四季展望:政策利多支撐,但股市吸金與價格落差仍是變數
展望第四季,張世宗認為,在青安3.0、利率凍漲、第二戶貸款鬆綁、通膨預期等因素支撐下,房市交易量仍可期待。然而近期台股行情熱絡,市場資金湧向股市,對房市形成一定程度的資金排擠效應;加上買方決策更為審慎,買賣雙方能否縮小價格差距,將成為成交能否加速的關鍵。
大家房屋企劃研究室公關襄理賴志昶則指出,蛋黃區買氣逐漸加溫,顯示買方態度更為明確;但利率攀高仍是壓力,中長線來看,大選在即,若無重大衝擊,買氣可望回穩。價格方面仍將呈現區間整理,「強者恆強」的市場結構短期難以改變。
房市進入「量縮、價穩」的盤整期
九月房市在民俗月、中秋連假與政策觀望交錯下,呈現量縮但年增的盤整態勢。雙北撐盤、中南部分化、桃園台中偏弱,市場進入「量縮、價穩」的整理期。第四季能否回溫,將取決於政策利多、資金流向與價格共識的形成。整體而言,房市已逐步走出前兩年的震盪期,市場信心正緩步回升,盤整後的穩健打底態勢已逐漸成形。