鑫台灣財經網/顏瑞田/台北報導
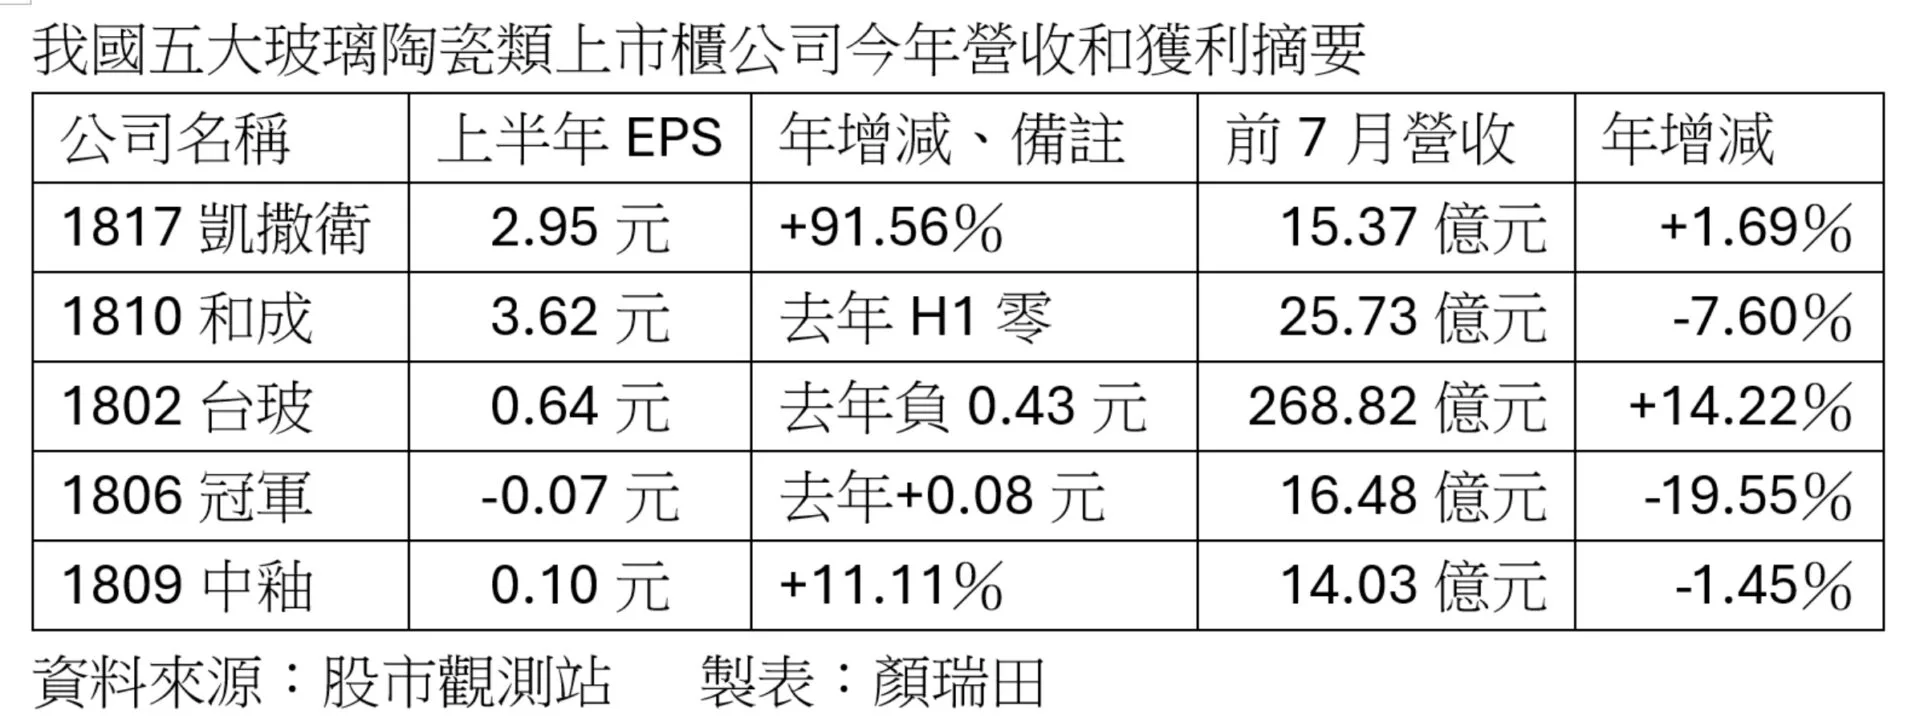
台灣五大玻璃陶瓷類上市櫃公司,公布今年上半年獲利與前七月營收表現,整體呈現「營收規模擴張、獲利分歧」的產業態勢。根據公開資料顯示,台玻(1802)以268.82億元的營收穩居龍頭,年增14.22%;凱撒衛(1817)則以 EPS 2.95元、年增91.56%的亮眼成績,成為獲利成長王;和成(1810)雖營收年減,但EPS高達3.62元,展現獲利能力改善;冠軍(1806)則因建材需求疲弱,營收與獲利雙雙下滑;中釉(1809)則維持小幅成長。
凱撒衛獲利暴衝 EPS年增近一倍
凱撒衛浴發言人李清榮21日指出,凱撒衛上半年EPS達2.95 元,年增91.56%,獲利大幅成長的主因包括衛浴設備需求回溫、產品組合改善、以及海外訂單回流等。
和成EPS最高 營收下滑但獲利能力改善
和成(HCG)上半年EPS 3.62元,為五家公司中最高。法人指出,和成去年同期EPS為零,顯示獲利能力大幅改善;但前七月營收25.73億元、年減7.60%。主要是成本結構調整成功,原物料價格回落,加上公司強化製程效率,使毛利率提升。
但,海外市場競爭加劇,中國與東南亞同業價格競爭,使營收略受壓力,使得和成呈現「營收下滑、獲利上升」的典型結構性改善。
台玻營收稱王 AI 伺服器材料需求推升
台玻(1802)前七月營收高達268.82億元,年增14.22%,為五家公司中規模最大。上半年EPS 0.64 元,較去年同期的負0.43元,明顯改善。
法人說,台玻營收成長,應是AI伺服器材料需求強勁,電子級玻纖布需求增加,帶動高階玻璃材料出貨,加上建築玻璃市場回溫、以及海外市場擴張,推升整體營收。
冠軍磁磚承壓 營收與獲利雙降
冠軍(1806)上半年EPS負0.07 元,較去年同期的0.08元下滑;前七月營收 16.48 億元,年減19.55%,衰退原因包括:
建材市場景氣偏弱:住宅裝修需求減緩,磁磚銷售承壓。
競爭加劇:中國磁磚低價產品大量輸入,壓縮市場空間。
庫存調整期延長:通路端去化速度不如預期。
中釉小幅成長 營收微減但獲利改善
中釉(1809)上半年 EPS 0.10 元,年增 11.11%;前七月營收 14.03 億元,年減 1.45%。主要是電子材料與釉料的特殊材料,需求穩定、原料價格回穩,使獲利能力提升。但,部分產品仍受景氣影響,建材市場疲弱影響營收。