鑫台灣財經網/顏瑞田/高雄報導
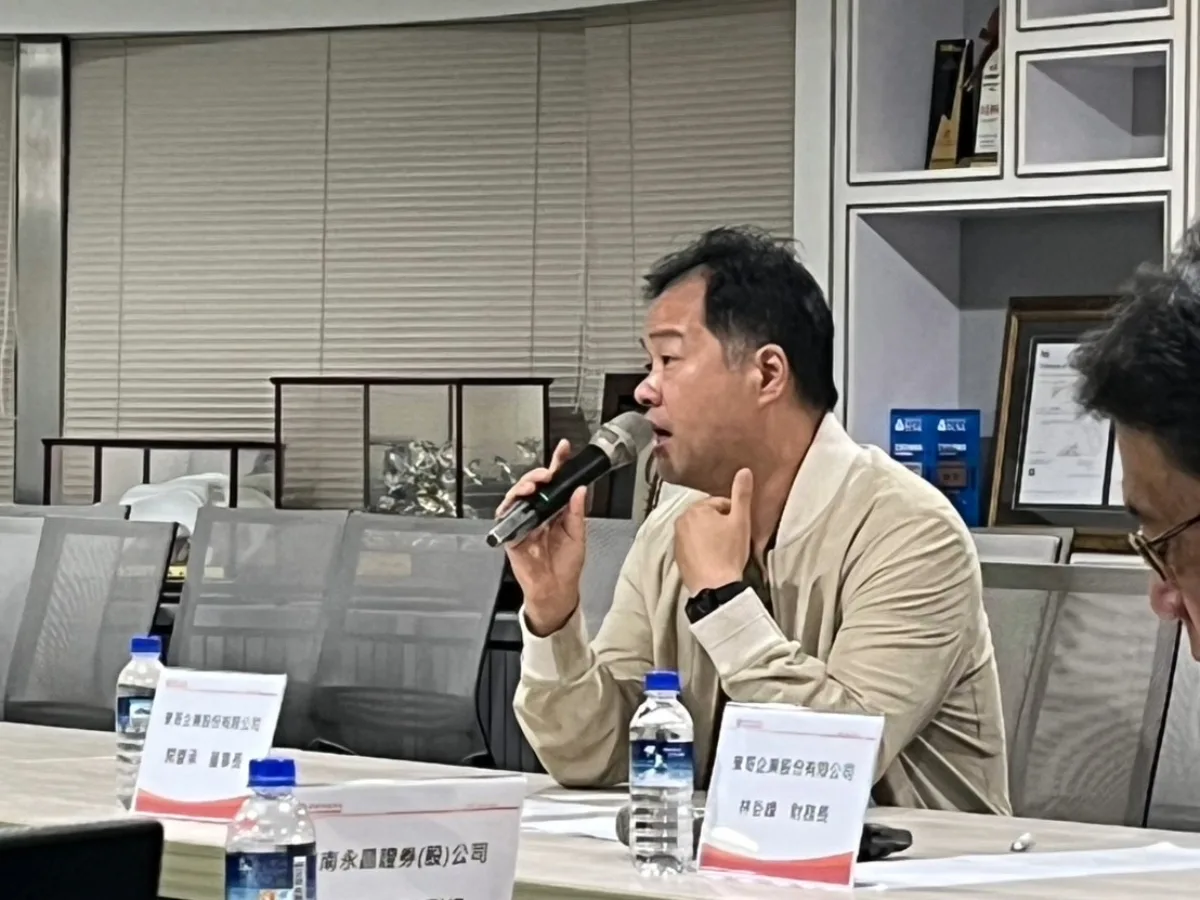
豪華遊艇製造商東哥企業(8478)20 日舉行法說會,董事長闕慶承表示,今年上半年雖然營收略微下滑,但獲利表現亮眼,營業利益、稅前淨利與本期淨利皆呈雙位數成長,EPS 來到 6.35 元,較去年同期明顯提升。他指出,東哥在 2024 年下半年至 2025 年期間進行策略調整,短期造成營運震盪,但 2026 年已逐步回穩,費用控管成效顯著,財務體質同步改善。
根據法說會資料,東哥遊艇 2026 年上半年營收為 25.78 億元,較去年同期減少 1.4%。毛利率為 39.9%,略低於去年同期的 40.9%。儘管營收與毛利率略有壓力,但獲利能力顯著提升。
闕慶承指出,東哥今年上半年營業利益達 6.25 億元,年增 27.9%;稅前淨利 6.58 億元,年增 23.5%;本期淨利 5.97 億元,年增 21.7%。淨利率提升至 23.2%,較去年同期的 18.8% 明顯改善。EPS 亦由去年同期的 5.22 元提升至 6.35 元,展現獲利動能強勁。
他說,獲利成長主要來自費用大幅下降與交船節奏改善,使營業利益率從去年同期的 18.7% 跳升至 24.3%。其中,銷管費用率自 2024 年上半年的 43.4%,大幅下降至 2026 年上半年的 15.7%,費用結構明顯改善。費用下降使營業利益率同步提升,成為推升獲利的主要動能,也顯示東哥在 2024 年底啟動的組織調整、流程優化與成本控管措施已開始反映在財務數字上。
闕慶承表示,遊艇製造屬長週期產業,認列時點與交船排程會造成應收與存貨波動,屬正常營運現象。隨著下半年交船量增加,應收帳款可望逐步回收。他也指出,東哥在 2024 年至 2025 年期間進行策略調整,短期造成營收與毛利率波動,但 2026 年上半年已呈現回穩跡象。
展望 2026 年下半年,闕慶承表示,大型艇交船量預期將增加,營收有望回升。若費用率維持低檔,獲利能力將持續強化。市場亦關注東哥在美國市場的銷售動能與新艇型推出節奏,預期將成為下半年營運的重要觀察指標。