鑫台灣財經網/顏瑞田/專題報導
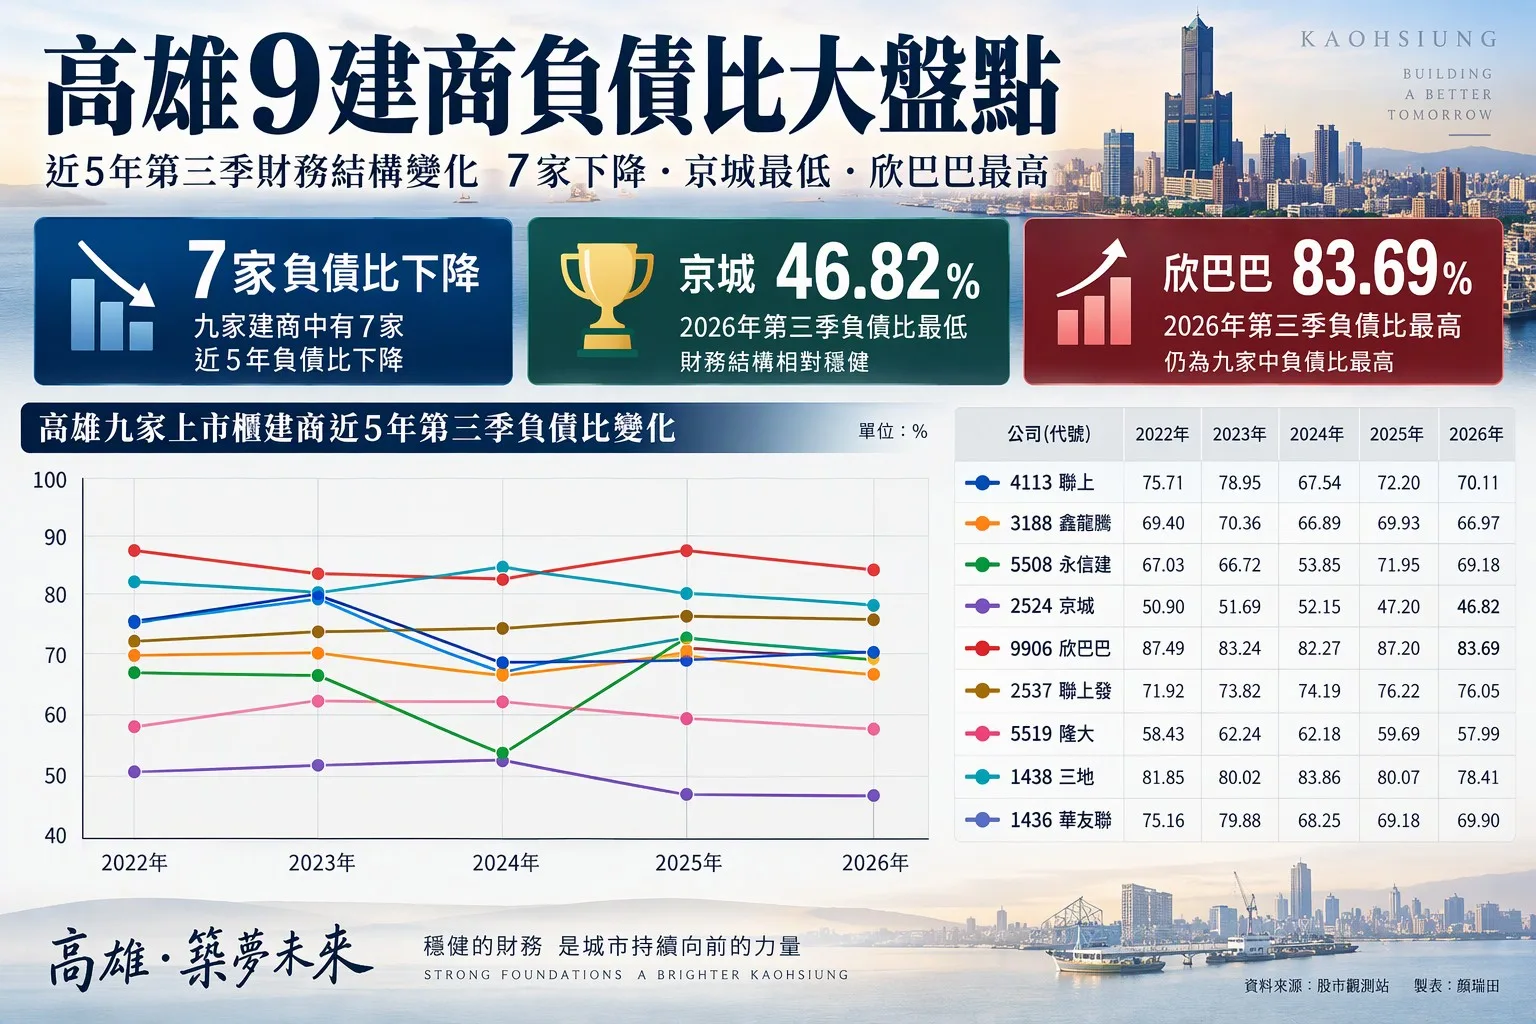
央行2024年9月針對房市,端出第七波選擇性信用管制,迄今逾2年,房市資金環境轉變,高雄九家上市櫃建商財務體質,重新洗牌。九家上市櫃建商近五年第三季負債比資料顯示,包括聯上(4113)、鑫龍騰(3188)、京城(2524)、欣巴巴(9906)、隆大(5519)、三地(1438)及華友聯(1436)等七家公司負債比下降,僅永信建(5508)、聯上發(2537)增加;2026年第三季以京城46.82%最低,欣巴巴83.69%最高,首尾差距達36.87個百分點。
更值得注意的是,攤開2026年前三季現金、短期、長期借款、營業現金流及存貨後,九家建商財務結構,出現更明顯分化,法人和業界說,如果房子賣不好,入帳減少的情況,再持續一年,屆時,將嚴厲考驗上市櫃建商的財務韌性。鑫龍騰發言人陳宗燦直言「在政策不甚友善的環境下,財務體質及現金流才是存活及未來發展的關鍵。」
永信建現金最低 正現金流卻達14.93億元
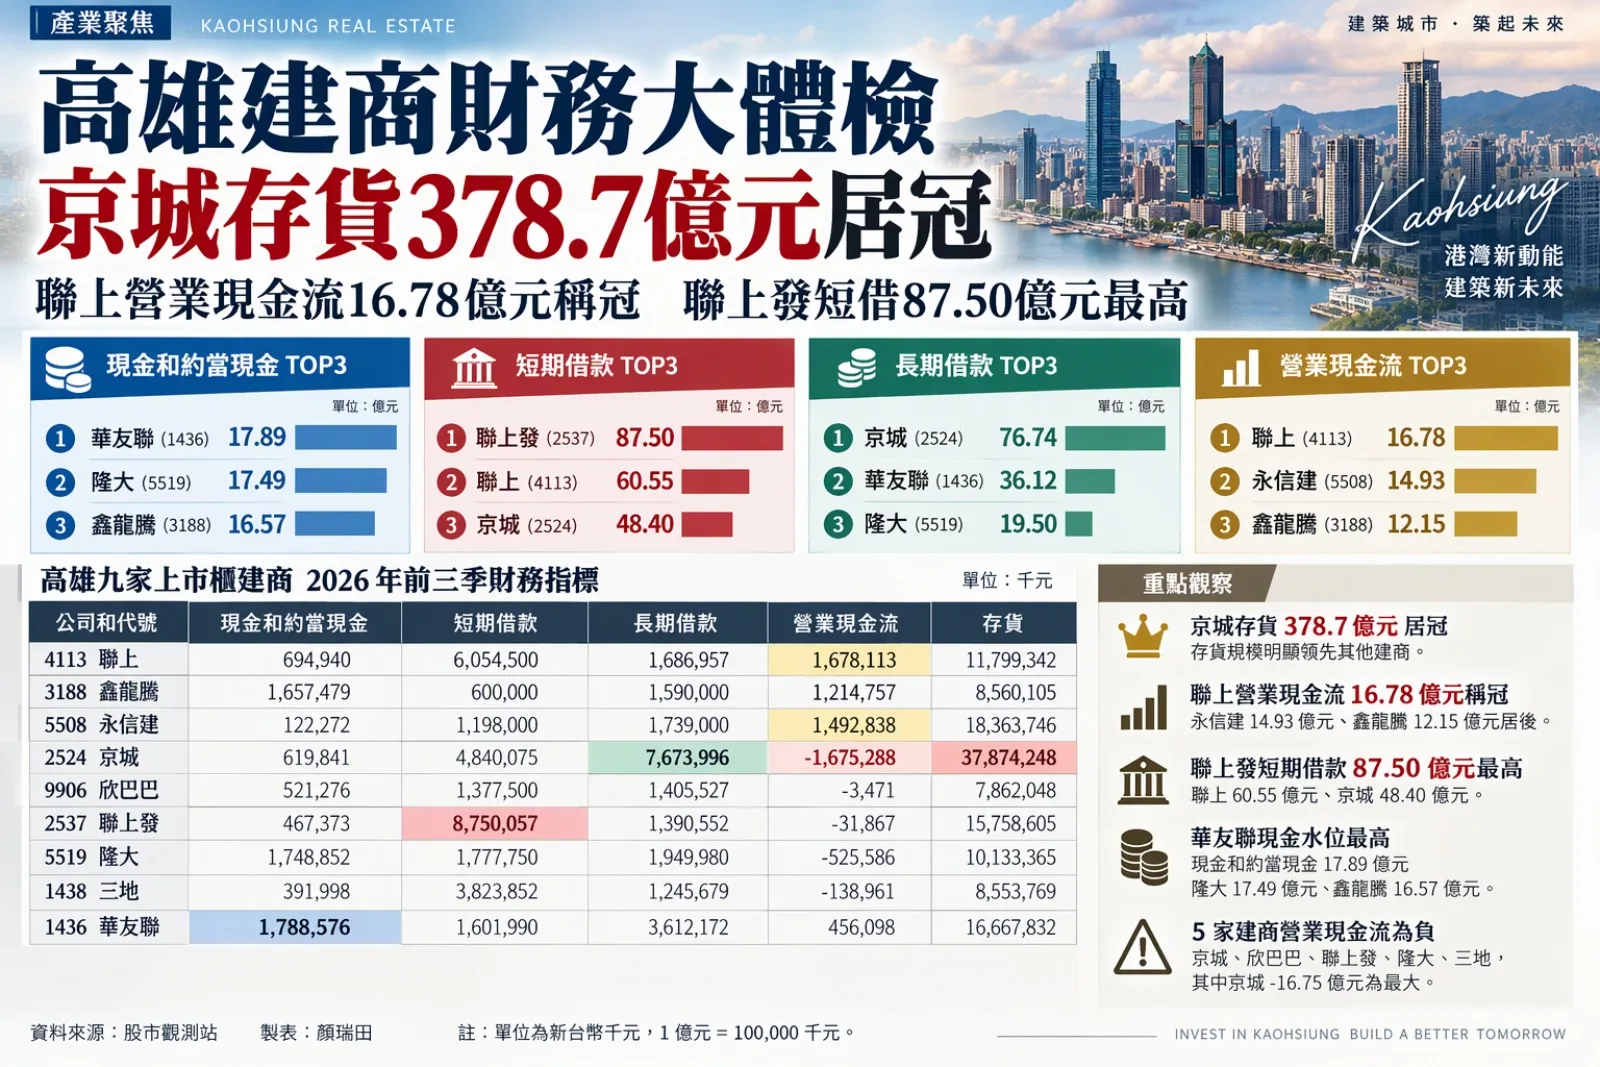
永信建同樣出現強烈財務反差。永信建前三季帳上現金僅約1.22億元,在九家公司中最低,存貨卻達約183.64億元,規模僅次於京城;短長期借款合計約29.37億元。然而,永信建前三季營業活動現金流達正14.93億元。永信建因此成為九家公司中最能說明「帳上現金低,不等於當期現金流弱」的案例。
其負債比波動也十分顯著,從2022年的67.03%、2023年的66.72%,降至2024年的53.85%後,2025年跳升至71.95%,2026年再回落至69.18%。
市場後續更值得觀察的是,永信建正14.93億元營業現金流究竟與哪些營運項目的變化有關,以及能否改善現金水位。
永信建設發言人陳怡均表示,永信建設注重資金運用的效率,因此,長期維持較低的庫存現金水位。此外,公司以先建後售為主,成屋售出並完成交屋後,房款便陸續入帳,挹注營業現金流,由於當前房地產業景氣尚未好轉,在此階段,永信建設重視與金融機構的良好互動與往來,也反映在近期金流與負債比的變化上,就近一年來看,負債比已由去年同期的71.95%降至69.18%。
鑫龍騰現金對借款比約76% 資金組合相對突出
鑫龍騰則呈現不同的財務組合。鑫龍騰2026年第三季負債比66.97%,前三季現金約16.57億元,短、長期借款合計約21.90億元;若僅以表列兩項借款計算,現金相當於短長期借款合計約76%。
同時,鑫龍騰營業現金流約正12.15億元,存貨約85.60億元。在目前五項指標中,鑫龍騰呈現出「現金較充裕、營業現金流為正、表列借款規模相對較低」的組合,但要進一步評價整體償債能力,仍須納入完整流動負債及債務到期結構。
隆大、三地、華友聯 各有一道資金考題
其他三家公司也呈現不同特徵。隆大2026年第三季負債比57.99%,僅高於京城;前三季現金約17.49億元,短長期借款合計約37.28億元,存貨約101.33億元,營業現金流則淨流出約5.26億元。隆大因此呈現「低負債比、較高現金水位,但營業現金流為負」的財務型態,後續須觀察現金流出與開發投資、工程進度之間的關係。
三地2026年第三季負債比78.41%,九家公司中僅次於欣巴巴。前三季現金約3.92億元,短長期借款約50.70億元,存貨約85.54億元,營業現金流淨流出約1.39億元。不過,三地負債比相較2022年的81.85%已降低,顯示整體負債比方向下降。
華友聯則握有九家公司最高現金水位,前三季現金約17.89億元,短長期借款合計約52.14億元,存貨約166.68億元,營業現金流仍有正4.56億元。華友聯2026年第三季負債比69.90%,形成「負債比五年下降、現金部位最高、營業現金流為正」的組合。
九建商下一戰 從土地競賽轉進財務韌性
九家公司數據擺在一起後,一項趨勢更加清楚:高雄建商財務體質已不能再用單一負債比排名。負債比最低的京城,同時擁有最大的表列短長期借款與存貨;負債比最高的欣巴巴,表列借款卻沒有同步居冠;聯上發負債比及借款均處較高水準;聯上借款不低,卻創造九家公司最高的營業現金流;永信建現金最低,營業現金流卻達14.93億元。
這些財務反差意味,高雄建商的競爭正在形成新的分水嶺。過去市場看建商,重點往往放在「土地有多少」、「推案有多大」、「銷售有多快」;現在則必須再加上三個問題:現金有多少?借款如何支撐?手上的存貨何時能變成現金?
因此,負債比只能算財務體檢的第一關。真正決定建商財務韌性的,是資產負債表與現金流量表之間能否形成良性循環。如果存貨能隨建案完工、銷售及交屋轉換為現金,即使開發期間借款規模較高,財務面貌也可能隨回款出現變化;反過來,如果巨額資金長時間停留於存貨,現金回收速度將成為必須持續觀察的核心指標。
高雄九大建商下一階段的競爭,正在從「比土地、比推案」進入「比現金、比周轉、比財務韌性」的新戰局。誰能控制槓桿、維持現金流,又能讓龐大土地與建案庫存快速轉化為營收及現金,將更能反映企業在房市景氣循環中的資金調度能力。這場看不見的「資產負債表之戰」,才可能是高雄建商下一輪洗牌真正的關鍵。
華友聯執行副總經理吳家德表示,房子長期銷售停滯,會有危機出現,目前的階段,誰的建案銷售的快,才有現金流去支付利息及工程款與管理費,帳上現金不多的公司,一定要趕快賣房屋,快速收回現金,支付後面款項,否則,老闆要自己掏錢借公司、或自己買公司債,才能應急。