鑫台灣財經網/顏瑞田/台北報導
全球無人機產業正快速從消費性商品,轉型為跨產業的智慧化基礎設施。金屬工業研究發展中心(MIRDC)產業顧問紀翔瀛,5日在「GMTN德國杜塞道夫鑄造冶金四聯展」台北產業趨勢說明會指出,2026年全球無人機市場規模已達 960至1,000 億美元,預計2033年將成長至1,800至2,100億美元,其中,商用市場CAGR(年均複合成長率)高達27.9%,成為全球成長最快的智慧裝置產業之一。
紀翔瀛表示,無人機市場的高速成長,主要來自四大驅動力:AI自主化技術成熟、多元垂直應用擴大、法規逐步開放,以及亞太製造能量的全面提升。隨著 BVLOS(超視距飛行)、AI影像分析、多感測器整合等技術普及,無人機已成為物流、巡檢、公共安全、農業與電信等產業的標準化工具。
台灣形成北中南三大無人機聚落 國防標案成初期主力需求
台灣無人機產業已形成明顯的區域聚落。新北市擁有全台最多的52家無人機廠商,聚焦國安與智慧監控;桃園與台中則憑藉航太電子、精密機械與光學供應鏈優勢,成為高階無人機核心零組件的重要基地;嘉義的亞洲無人機AI創新應用研發中心提供試飛場與考照服務;高雄則由造船與航太能量支撐工業級無人機製造。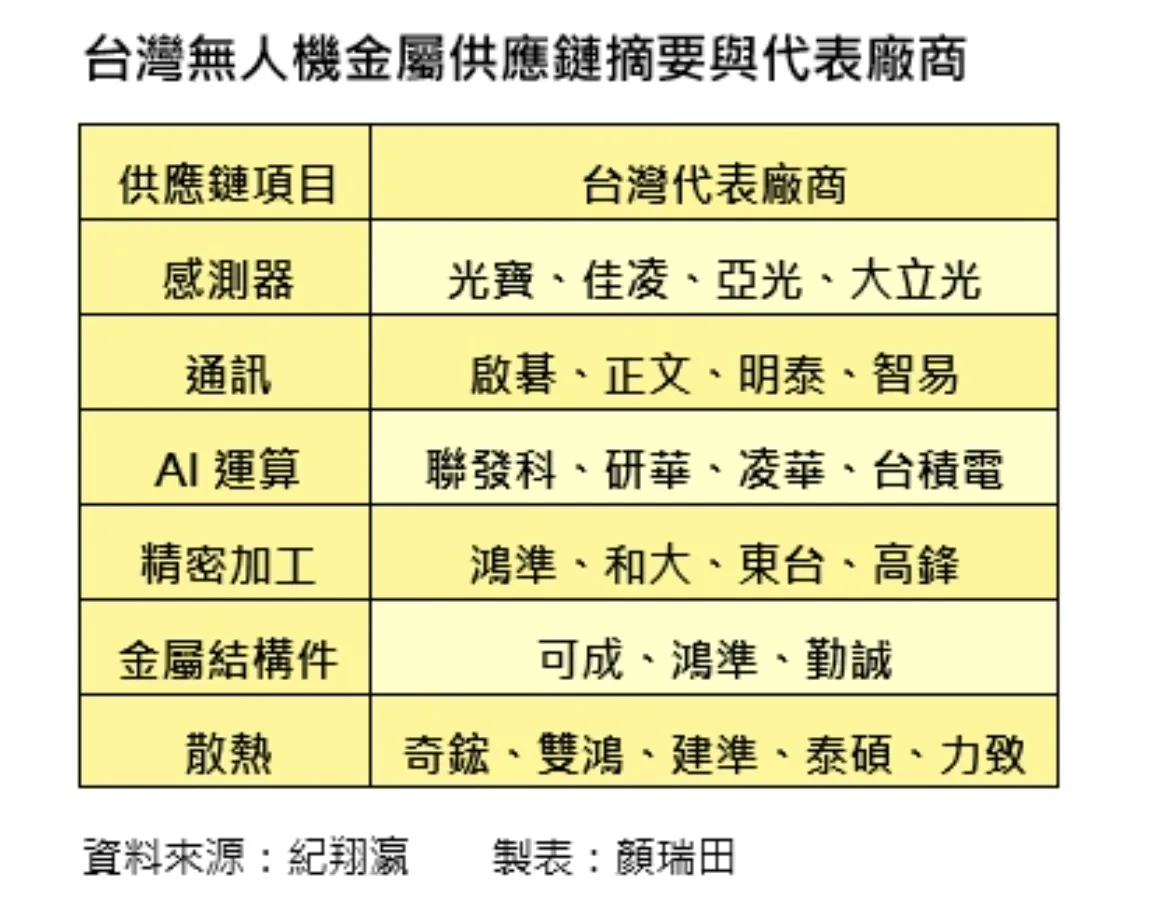 紀翔瀛指出,台灣無人機市場目前仍以國防與公部門需求為主。國防部採購規劃已從4.87萬架提升至約21萬架,總額上看2,100 億元,成為產業初期成長的主要動能。然而,她也提醒,過度集中於單一需求方,可能影響產業韌性,台灣必須同步拓展商業化應用市場。
通訊基礎設施成台灣下一階段關鍵瓶頸
在技術層面,台灣業者已具備成熟的飛行、載重與物流能力,但通訊基礎設施仍是限制商業化的最大瓶頸。紀翔瀛指出,若要推動無人機物流商轉,必須建立固定航道,並整合5G、基地台與衛星通訊系統,才能形成可長期監控的空中交通網路。
金屬產業迎來新契機:感測器、通訊、AI 三大模組全面需求金屬零組件
她說,無人機的智慧化升級,使金屬零組件需求全面擴大。台灣在CNC精密加工、鋁鎂合金材料、表面處理與散熱技術上具備深厚基礎,正好對應無人機三大模組的核心需求:
感測器模組:需要高精度光學固定座、鋁合金外殼、散熱結構與 EMC Shield。
通訊模組:天線支架、RF 殼、EMI屏蔽、散熱片與鋁擠型壓鋪件需求增加。
AI運算模組:高熱流密度晶片推升Heat Sink、Vapor Chamber、銅底座與 CNC 機殼需求。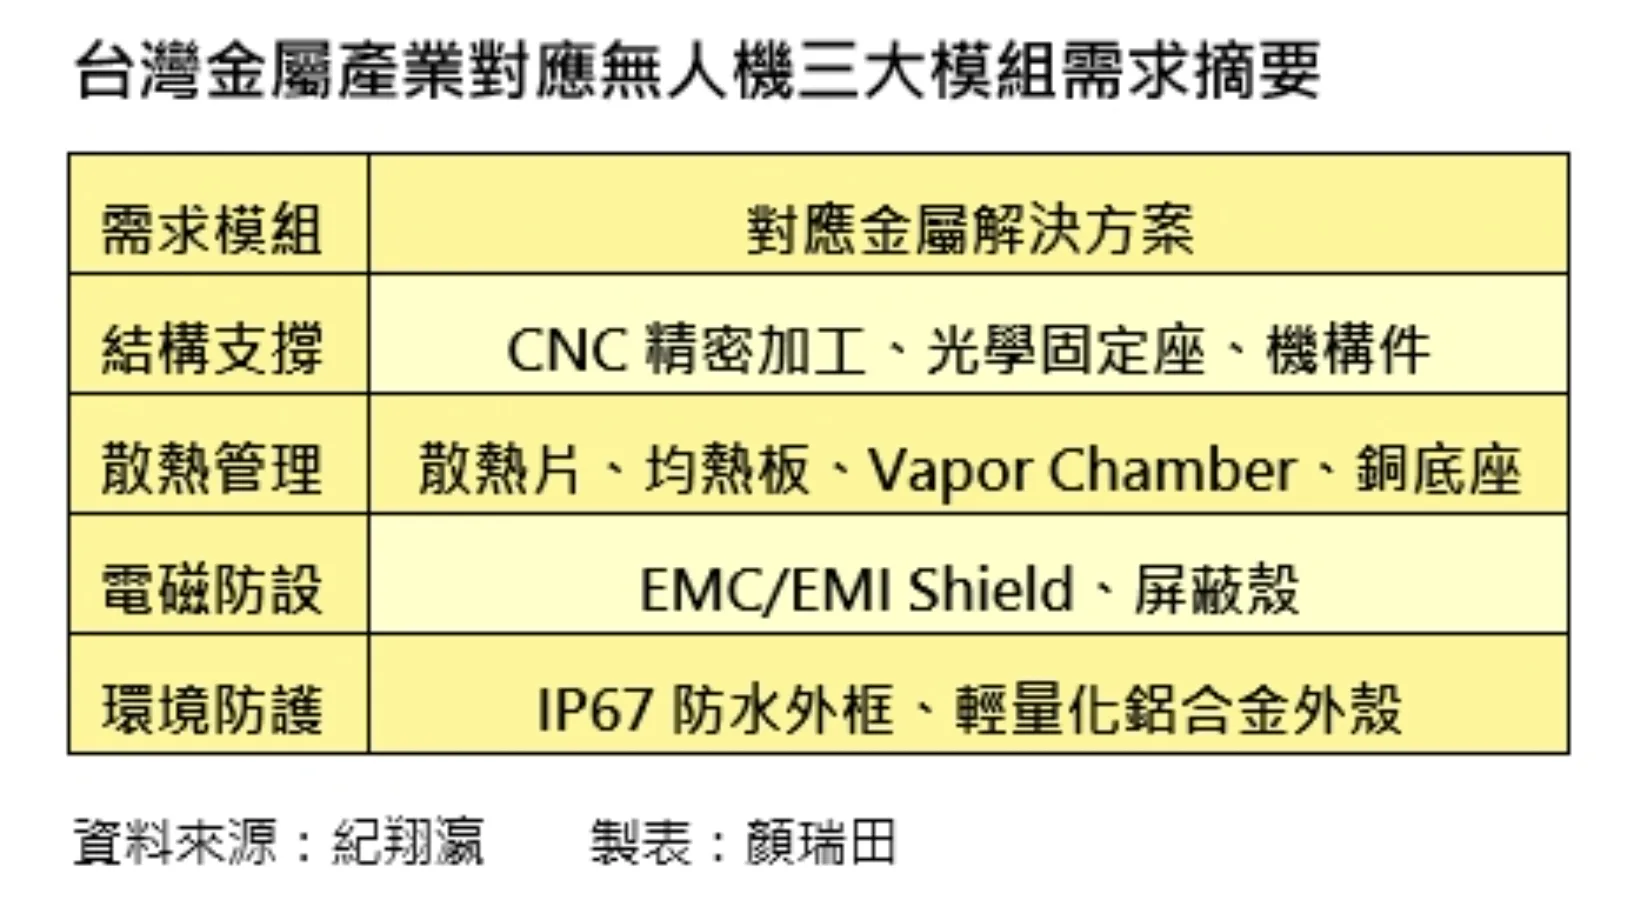 此外,無人機金屬結構件如機架、支臂、雲台、馬達座、起落架等,皆需高強度、輕量化與耐腐蝕材料。鋁合金6061/7075、鎂合金與鈦合金成為主流材料,台灣在五軸加工、複雜曲面加工與陽極處理上具備國際競爭力。
台灣成為「非紅供應鏈」關鍵節點 地緣政治推動新一輪軍工產業鏈重組
紀翔瀛指出,俄烏戰爭後,全球軍工產業鏈重整加速,無人機成為各國軍事與民生基礎設施的重要工具。台灣在中美之間具備「價值中立+技術完整」的第三極定位,並因半導體、光學、精密加工與金屬材料的完整供應鏈,成為全球「非紅供應鏈」的備援命脈。
她強調,台灣金屬產業正站在無人機產業的黃金十年起點,若能掌握感測器、通訊與AI模組的金屬零組件需求,並與國際供應鏈建立長期合作,將有機會在全球無人機產業中取得關鍵位置。